

Hướng dẫn cách tính giá thuế đất thổ cư (đất ở hàng năm)
Thuế đất thổ cư (thuế sử dụng đất ở) là nghĩa vụ tài chính quan trọng mà mỗi hộ gia đình, cá nhân sở hữu đất ở tại đô thị hoặc nông thôn đều phải thực hiện hằng năm.
Bước sang năm 2025, quy định liên quan đến thuế đất thổ cư có nhiều thay đổi đáng chú ý khi Luật Đất đai 2024 bắt đầu áp dụng chu kỳ cập nhật bảng giá đất và hạn mức đất ở mới theo giai đoạn 5 năm.
Những điều chỉnh này ảnh hưởng trực tiếp đến cách tính thuế, mức thuế phải nộp và hồ sơ nghĩa vụ tài chính của người dân. Vì vậy, việc nắm rõ các quy định mới là cần thiết để đảm bảo tuân thủ pháp luật và tránh phát sinh rủi ro
Cùng Luật Minh Tú tìm hiểu thông tin chi tiết về cách tính thuế đất thổ cư mới nhất, những yếu tố ảnh hưởng đến mức thuế và các thủ tục liên quan để bạn đóng thuế đất thổ cư đúng quy định.
Căn cứ pháp lý về thuế đất thổ cư
- Luật Thuế sử dụng đất phi nông nghiệp năm 2010
- Luật Đất đai 2024 có hiệu lực từ ngày 01/8/2024, thay thế cho Luật Đất đai 2013
- Nghị định 126/2020/NĐ-CP về hướng dẫn Luật Quản lý thuế
1. Đất thổ cư có phải đóng thuế không?
Căn cứ vào Điều 2 của Luật Thuế sử dụng đất phi nông nghiệp năm 2010 (được hướng dẫn bởi Điều 2 Nghị định 53/2011/NĐ-CP), đất thổ cư (đất ở) thuộc nhóm đối tượng chịu thuế, bao gồm:
- Đất ở tại khu vực nông thôn và đất ở tại đô thị.
- Một số loại đất phi nông nghiệp dùng cho sản xuất, kinh doanh, bao gồm:
- Đất xây dựng khu công nghiệp, khu chế xuất, cụm công nghiệp.
- Đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh (công nghiệp, tiểu thủ công nghiệp, thương mại, dịch vụ…).
- Đất để khai thác khoáng sản hoặc làm mặt bằng chế biến khoáng sản (trừ trường hợp không ảnh hưởng đến lớp đất mặt).
- Đất sản xuất vật liệu xây dựng, làm đồ gốm.
- Các loại đất phi nông nghiệp khác được tổ chức, hộ gia đình, cá nhân sử dụng vào mục đích kinh doanh theo quy định tại Điều 3 của Luật này.
Vì vậy, người sử dụng đất thổ cư có nghĩa vụ nộp thuế hàng năm. Đây là cách nhà nước quản lý tài nguyên đất đai hiệu quả, đảm bảo sự công bằng và đóng góp vào ngân sách, đồng thời giúp kiểm soát thị trường bất động sản một cách ổn định và minh bạch. Đặc biệt, việc nắm vững cách tính thuế đất thổ cư mới nhất sẽ giúp bạn thực hiện nghĩa vụ tài chính đúng đắn và kịp thời.
Lưu ý: Trong Luật Đất đai 2024, không còn sử dụng cụm từ “đất thổ cư” mà chỉ quy định về “đất ở”.
2. Cách tính thuế đất thổ cư mới nhất 2026
Cách tính thuế đất thổ cư (thuế sử dụng đất phi nông nghiệp) là quy trình xác định nghĩa vụ tài chính hàng năm dựa trên diện tích đất sử dụng, giá đất theo bảng giá mới và mức thuế suất tương ứng.
Theo Luật Đất đai 2024 và Thông tư 153/2011/TT-BTC, cách tính giá đất thổ cư nộp thuế được chia thành các trường hợp cụ thể cho đất nền riêng lẻ và nhà chung cư nhằm đảm bảo tính minh bạch và công bằng cho người dân.
2.1. Trường hợp đất ở riêng lẻ, đất sản xuất kinh doanh phi nông nghiệp
Đây là trường hợp phổ biến nhất đối với các hộ gia đình sở hữu nhà phố hoặc đất nền. Theo hướng dẫn tại Điều 8 Thông tư 153/2011/TT-BTC, việc đóng thuế đất thổ cư được xác định theo công thức:
Số thuế phải nộp (đồng) = Số thuế phát sinh (đồng) – Số thuế được miễn, giảm (nếu có) (đồng)
Số tiền thuế phát sinh được xác định như sau:
Số thuế phát sinh (đồng) = Diện tích đất tính thuế (m2) x Giá của 1m2 đất (đồng/m2) x Thuế suất (%)
Trong đó:
- Diện tích tính thuế: Diện tích thực tế sử dụng ghi trên sổ đỏ.
- Giá của 1m2 đất: Căn cứ theo giá thuế đất thổ cư tại Bảng giá đất do UBND cấp tỉnh ban hành hàng năm (áp dụng mới từ 01/01/2026).
- Thuế suất đất ở áp dụng theo biểu thuế lũy tiến từng phần: trong hạn mức (0,03%); vượt không quá hạn mức 3 lần (0,07%); vượt trên 3 lần hạn mức (0,15%) quy định tại Điều 7 Luật Thuế sử dụng đất phi nông nghiệp 2010.
Ví dụ minh họa: Ông A có 100m2 đất tại TP.HCM, giá đất theo bảng giá 2026 là 20.000.000đ/m2. Diện tích này nằm trong hạn mức.
Số thuế phát sinh = 100m2 x 20.000.000đ x 0,03% = 600.000 đồng/năm.
2.2. Trường hợp nhà chung cư, nhà nhiều tầng nhiều hộ ở
Số thuế phải nộp = Số thuế phát sinh – Số thuế được miễn, giảm (nếu có)
Trong đó, số tiền thuế phát sinh được xác định như sau:
Số thuế phát sinh = Diện tích nhà của từng tổ chức, hộ gia đình, cá nhân x Hệ số phân bổ x Giá của 1m2 đất tương ứng x Thuế suất
Trường hợp chỉ có công trình xây dựng dưới mặt đất:
Số thuế phát sinh = Diện tích sử dụng công trình của tổ chức, hộ gia đình, cá nhân x Hệ số phân bổ x Giá của 1m2 đất tương ứng x Thuế suất.
Hệ số phân bổ: Được xác định bằng diện tích đất xây dựng nhà nhiều tầng chia cho tổng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng.
Ví dụ minh họa: Bà B sở hữu căn hộ 70m2, hệ số phân bổ lô đất là 0.1, giá đất vị trí đó là 30.000.000đ/m2.
Số thuế phát sinh = 70m2 x 0.1 x 30.000.000đ x 0,03% = 63.000 đồng/năm.
2.3. Trường hợp đất phi nông nghiệp sử dụng vào kinh doanh không xác định được diện tích
Số thuế phát sinh = Diện tích đất sử dụng vào kinh doanh x Giá của 1m2 đất x Thuế suất
Trong đó:
Diện tích đất sử dụng vào kinh doanh = Tổng diện tích đất sử dụng x Doanh thu hoạt động kinh doanh / Tổng doanh thu cả năm
Ví dụ: Một hộ gia đình sử dụng căn nhà mặt tiền tổng diện tích 100m2 để vừa ở vừa mở cửa hàng tạp hóa.
Tổng doanh thu cả năm là 1 tỷ đồng, trong đó doanh thu từ tạp hóa là 400 triệu đồng. Giá đất tại khu vực theo bảng giá 2026 là 50.000.000đ/m2.
- Diện tích đất kinh doanh: 100 x (400.000.000 / 1.000.000.000) = 40m2
- Số thuế phát sinh: 40m2 x 50.000.000 x 0,03% = 600.000 đồng/năm
3. Hình thức và thời hạn đóng thuế đất thổ cư, đất nhà ở
Hiểu rõ các phương thức nộp thuế cũng như thời hạn sẽ giúp người nộp thuế dễ dàng hơn trong việc quản lý và thực hiện nghĩa vụ của mình. Cùng Luật Minh Tú tìm hiểu chi tiết về các hình thức và thời hạn đóng thuế đất thổ cư, đất ở ngay sau đây.
3.1. Hình thức đóng thuế đất thổ cư
Người dân có thể lựa chọn một trong hai hình thức sau để thực hiện nghĩa vụ đóng thuế đất thổ cư:
- Nộp thuế trực tiếp: Người nộp thuế có thể đến trực tiếp văn phòng Chi cục Thuế địa phương để tiến hành thủ tục nộp thuế.
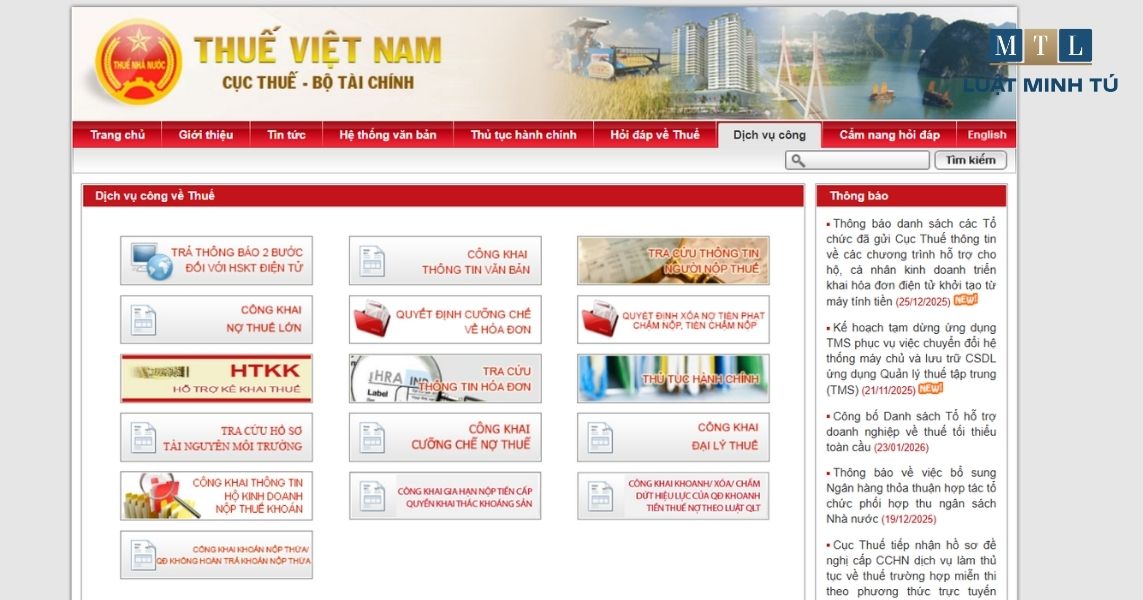
- Nộp thuế trực tuyến: Người nộp thuế có thể thực hiện giao dịch này thông qua Cổng thông tin điện tử của Tổng cục Thuế hoặc qua các ứng dụng của ngân hàng và tổ chức tài chính hỗ trợ dịch vụ nộp thuế.
Cả hai phương thức đều mang lại sự tiện lợi, giúp người nộp dễ dàng hoàn tất nghĩa vụ tài chính của mình.
3.2. Thời hạn đóng thuế đất thổ cư hằng năm
Căn cứ vào Điều 18 của Nghị định 126/220/NĐ-CP quy định rõ ràng thời hạn đóng thuế đất thổ cư như sau:
- Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
- Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10.
- Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế.
- Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.
4. Các yếu tố ảnh hưởng đến giá thuế đất thổ cư
4 yếu tố ảnh hưởng đến giá thuế đất thổ cư hiện nay:
- Diện tích đất: Thông thường, thuế được tính dựa trên tổng diện tích đất sử dụng. Khi diện tích đất lớn hơn, số thuế phải nộp cũng tăng theo, vì thuế được tính theo đơn vị diện tích.
- Giá đất: Giá đất được xác định bởi Ủy ban nhân dân cấp tỉnh và được công bố định kỳ. Giá này phụ thuộc vào nhiều yếu tố như tình hình thị trường bất động sản, sự phát triển kinh tế của khu vực, và các yếu tố khác liên quan đến giá trị đất.
- Vị trí đất: Đất ở những khu vực trung tâm hoặc gần các tiện ích như trường học, bệnh viện, chợ và giao thông công cộng thường có giá cao hơn, làm tăng thuế đất phải nộp. Ngược lại, đất ở khu vực xa xôi, ít phát triển thường có giá thấp hơn, dẫn đến mức thuế cũng giảm.
- Mục đích sử dụng: Đất được sử dụng cho mục đích thương mại hoặc kinh doanh thường có giá cao hơn so với đất sử dụng cho mục đích sinh hoạt. Nhà nước cũng thường có những chính sách ưu đãi hoặc quy định riêng về thuế cho từng loại hình sử dụng đất, điều này cũng cần được xem xét khi tính thuế.
5. Những trường hợp được miễn, giảm thuế đất thổ cư
- Theo Khoản 1, Điều 157 của Luật Đất đai 2024 (được bổ sung bởi Khoản 4 Điều 71 Luật Khoa học, Công nghệ và Đổi mới sáng tạo 2025 có hiệu lực từ ngày 01/10/2025) quy định các trường hợp được miễn hoặc giảm tiền sử dụng đất, tiền thuê đất, bao gồm: Dự án thuộc lĩnh vực ưu đãi đầu tư hoặc địa bàn ưu đãi đầu tư, trừ dự án nhà ở thương mại, đất thương mại – dịch vụ.
- Đối tượng chính sách xã hội, gồm:
- Người có công, thương binh, bệnh binh không còn khả năng lao động.
- Hộ gia đình liệt sĩ không còn lao động chính.
- Người nghèo.
- Dự án nhà ở xã hội, nhà ở công nhân khu công nghiệp, nhà ở lực lượng vũ trang, cải tạo – xây dựng lại chung cư.
- Đất ở cho người bị di dời do nguy cơ đe dọa tính mạng.
- Một số đối tượng công tác tại xã biên giới, hải đảo, huyện đảo theo Điều 124.
- Đồng bào dân tộc thiểu số được miễn, giảm theo quy định của Chính phủ.
- Đơn vị sự nghiệp công lập sử dụng đất theo khoản 3 Điều 120 của Luật này.
- Công trình hạ tầng hàng không, bãi đỗ xe, xưởng bảo dưỡng vận tải công cộng, công trình phục vụ vận hành công trình ngầm.
- Công trình hạ tầng đường sắt, công nghiệp đường sắt và công trình phụ trợ phục vụ vận hành đường sắt.
- Dự án đối tác công tư (PPP).
- Hợp tác xã, liên hiệp hợp tác xã sử dụng đất làm trụ sở, nhà xưởng, kho bãi, cơ sở dịch vụ phục vụ sản xuất nông – lâm – thủy sản, làm muối.
- Công trình cấp nước sạch, thoát nước, xử lý nước thải tại đô thị và nông thôn.
- Doanh nghiệp quốc phòng, an ninh sử dụng đất không phải đất quốc phòng – an ninh nhưng phục vụ mục đích quốc phòng – an ninh.
- Hộ gia đình, cá nhân bị thu hồi đất ở mà không đủ điều kiện bồi thường và không có nơi ở nào khác trong cùng địa bàn xã.
- Cơ sở nghiên cứu – đổi mới sáng tạo, gồm:
- Phòng thí nghiệm, cơ sở ươm tạo công nghệ và doanh nghiệp KH&CN,
- Cơ sở thực nghiệm, sản xuất thử nghiệm,
- Hạ tầng dùng chung cho R&D, đổi mới sáng tạo,
- Trung tâm đổi mới sáng tạo và hỗ trợ khởi nghiệp ở cấp quốc gia và cấp tỉnh.
Để có thông tin chính xác về các trường hợp được giảm thuế đất ở tại địa phương, bạn nên tham khảo các văn bản quy định cụ thể của chính quyền địa phương.
6. Luật Minh Tú – Tư vấn các thủ tục pháp lý liên quan đến bất động sản
Luật Minh Tú tự hào là đơn vị tư vấn pháp lý hàng đầu, chuyên cung cấp dịch vụ hỗ trợ toàn diện cho người gốc Việt trong quá trình mua nhà đất tại Việt Nam. Với đội ngũ luật sư dày dạn kinh nghiệm, chúng tôi cam kết đồng hành cùng bạn từ giai đoạn tư vấn và chuẩn bị hồ sơ cho đến khi hoàn tất tất cả các thủ tục pháp lý để bảo vệ quyền lợi hợp pháp của bạn trong mọi giao dịch bất động sản.
Hiện nay, Luật Minh Tú đang cung cấp các dịch vụ pháp toàn diện để hỗ trợ bạn tốt nhất:
- Tư vấn về thuế, phí và lệ phí liên quan đến mua bán bất động sản.
- Tư vấn và thiết kế các giao dịch, mô hình quản lý, khai thác bất động sản.
- Soạn thảo và xem xét các hợp đồng.
- Đại diện cho khách hàng trong các buổi đàm phán hợp đồng.
- Thực hiện các thủ tục hành chính liên quan đến lĩnh vực bất động sản.
- Tư vấn pháp lý về việc chấm dứt, hủy bỏ và giải quyết tranh chấp hợp đồng.
- Đại diện khách hàng trong các cuộc đàm phán, hòa giải và giải quyết tranh chấp ngoài tố tụng.
7. Câu hỏi thường gặp tính thuế đất thổ cư
7.1. Đất thổ cư có phải đóng thuế hàng năm không?
Có. Đất thổ cư (đất ở) thuộc đối tượng chịu Thuế sử dụng đất phi nông nghiệp, theo Điều 2 Luật Thuế Đất phi nông nghiệp 2010. Người sử dụng đất phải nộp thuế hằng năm dựa trên diện tích, hạn mức và giá đất do UBND cấp tỉnh ban hành.
7.2. Đất thổ cư mới chuyển đổi có phải nộp thuế ngay không?
Có. Ngay khi bạn được cấp quyết định/chứng nhận chuyển mục đích sang đất ở, bạn bắt đầu thuộc diện chịu thuế và phải nộp từ năm tài chính kế tiếp (theo nguyên tắc áp dụng thuế đất phi nông nghiệp).
7.3. Làm sao tra bảng giá đất tại tỉnh mình?
Bạn có thể kiểm tra bảng giá đất qua:
- Cổng thông tin điện tử UBND tỉnh/thành phố
- Website Sở Tài nguyên & Môi trường
- Cổng dữ liệu công khai về đất đai (nhiều tỉnh đã tích hợp bản đồ giá đất)
- Hoặc liên hệ Văn phòng đăng ký đất đai (VPĐKĐĐ) để được cung cấp thông tin chính thức.
7.4. Nếu đất nằm trong khu đô thị có giá thị trường cao hơn bảng giá thì tính theo giá nào?
Thuế sử dụng đất phi nông nghiệp tính theo bảng giá đất do UBND cấp tỉnh ban hành, không phải theo giá thị trường. Giá thị trường chỉ áp dụng trong xác định giá đất cụ thể, bồi thường, đấu giá… chứ không áp dụng khi tính thuế hàng năm.
7.5. Có được miễn thuế nếu là đất phân lô, đất thừa kế, đất tặng cho không?
Không. Hình thức hình thành đất (mua bán, tặng cho, thừa kế, phân lô…) không phải là căn cứ miễn thuế.
Miễn, giảm thuế chỉ áp dụng cho các đối tượng đặc biệt theo Điều 9 và Điều 10 của Luật Thuế SDĐ phi nông nghiệp, ví dụ:
- Người có công, thương binh, hộ nghèo
- Đất ở phải di dời khi Nhà nước thu hồi
- Một số trường hợp khó khăn đặc biệt được Nhà nước xem xét
Do đó, đất phân lô, đất tặng cho, đất thừa kế… vẫn phải nộp thuế bình thường.
7.6. Lên đất thổ cư tốn bao nhiêu tiền?
Cách tính giá đất lên thổ cư phụ thuộc vào 4 khoản chính:
- Tiền sử dụng đất – chiếm phần lớn, tính theo:
-
- Chênh lệch giữa giá đất ở và giá đất hiện trạng
- Diện tích xin chuyển mục đích
- Bảng giá đất của tỉnh
- Phí thẩm định hồ sơ (tỉnh quy định)
- Lệ phí trước bạ: 0,5% trên giá trị đất ở sau khi chuyển đổi (miễn nếu thừa kế/tặng cho thân nhân).
- Lệ phí cấp Giấy chứng nhận: Tối đa 100.000 đồng/lần.
Tổng chi phí có thể từ vài trăm triệu đến hàng tỷ đồng tùy trường hợp. Luật Minh Tú khuyên bạn tra bảng giá tỉnh và liên hệ cơ quan thuế để biết cách tính giá đất lên thổ cư chính xác trước khi nộp hồ sơ.
Tổng kết lại, việc hiểu rõ về cách tính thuế đất thổ cư mới nhất là rất quan trọng đối với mọi người dân sở hữu bất động sản. Những thông tin chi tiết và rõ ràng về các yếu tố ảnh hưởng, cũng như thủ tục nộp thuế, sẽ giúp bạn thực hiện nghĩa vụ tài chính một cách chính xác và kịp thời.
Nếu bạn cần thêm thông tin và hỗ trợ, hãy liên hệ với Luật Minh Tú để được tư vấn về các nghĩa vụ thuế, giúp bạn thực hiện đúng theo quy định của pháp luật.
Truyền thông
Con nuôi và con riêng hưởng thừa kế thế nào khi không có di chúc?
5 sai lầm thường gặp có thể khiến di chúc bị tuyên vô hiệu: Luật Minh Tú chỉ ra kinh nghiệm
Cho vay qua tin nhắn: Khi nào đòi được tiền, khi nào mất trắng?
Các trường hợp điển hình nên khởi kiện đòi quyền thừa kế
Rà soát hồ sơ: Luật sư Luật Minh Tú giúp khách hàng được bồi thường đất nông nghiệp đúng quy định
Đầu tư tài sản số: Những khoảng trống doanh nghiệp cần chú ý
Tổng quan chi phí khởi kiện một vụ án tranh chấp đất đai: Cập nhật mới nhất 2026
Không chỉ định DPO, doanh nghiệp đối mặt hệ lụy gì?
Podcast

Ai sẽ chịu thuế và thời hạn sử dụng sẽ ảnh hưởng thế nào đến mức thuế phải đóng khi giao dịch BĐS?
Ai sẽ chịu thuế và thời hạn sử dụng sẽ ảnh hưởng thế nào đến mức thuế phải đóng khi giao dịch BĐS?
00:00 Mở đầu
00:30 Đánh thuế dựa trên lợi nhuận
00:55 Những ai chịu thuế?
02:25 Thời hạn sử dụng BĐS
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Bồi Thường Đất Sai Đối Tượng – Bà T Được Thắng Kiện và Lật Lại Bản Án Toàn Tập
Mua đất bằng giấy viết tay có quyền được khởi kiện hành chính khi đất bị thu hồi không? Quyết định thu hồi đất ban hành từ 13 năm trước thì bây giờ có còn thời hiệu khởi kiện?
Trong video ngày hôm nay trên kênh Võ Hồng Tú – Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ cùng anh chị phân tích một bản án hành chính vô cùng đặc biệt vừa được tuyên vào ngày 04/06/2025 – Bản án số 687/2025/HC-PT của Tòa án nhân dân cấp cao tại Thành phố Hồ Chí Minh.
Dù không phải là án lệ chính thức, nhưng giá trị thực chiến và tham khảo của bản án này đối với những người đang ôm đất giấy tay là vô cùng lớn. Vụ việc xoay quanh mảnh đất rộng hơn 53.000m² sát biển tại Phú Quốc do bà T mua bằng giấy tay từ năm 2010. Chỉ một năm sau, UBND huyện Phú Quốc (nay là thành phố Phú Quốc) ra quyết định thu hồi đất và bồi thường. Thế nhưng, toàn bộ các quyết định này lại ghi tên chủ cũ (người đã bán đất cho bà T), khiến bà T hoàn toàn bị gạt ra khỏi quy trình kiểm kê, bồi thường. Sau 13 năm kiên trì khiếu nại xuyên suốt từ cấp huyện lên cấp tỉnh mà không được giải quyết dứt điểm, bà T đã quyết định khởi kiện hành chính. Bất chấp việc cơ quan quản lý và Viện kiểm sát lập luận rằng “bà T không có tư cách khởi kiện” và “đã hết thời hiệu”, Tòa án nhân dân cấp cao đã đưa ra phán quyết công tâm giữ nguyên bản án sơ thẩm:
Bà T hoàn toàn THẮNG KIỆN! Hãy xem hết video để trang bị cho mình vũ khí pháp lý sắc bén từ bản án kinh điển này!
⏳ Khung Thời Gian Nội Dung (Timestamps):
00:00 – Quyền khởi kiện hành chính của người mua đất giấy tay.
01:05 – Thương vụ hơn 53.000m² đất sát biển Phú Quốc và cú lừa từ quyết định thu hồi.
02:30 – Nghịch lý bồi thường: Tiền đất 0đ, chủ thực tế không được thông báo. 03:45 – Hành trình 13 năm ôm đơn khiếu nại và cái cớ “hết thời hiệu khởi kiện”.
05:10 – Phán quyết chấn động của Tòa án nhân dân cấp cao tại TP.HCM ngày 04/06/2025.
06:30 – Điểm 1: Tư cách khởi kiện hành chính của người mua đất giấy tay. 08:15 – Điểm 2: Thời hiệu khởi kiện khi quy trình thu hồi đất chưa hoàn thành. 09:40 – Điểm 3: Sai phạm nghiêm trọng về trình tự thủ tục theo Luật Đất đai 2003.
11:00 – Điểm 4: Xác định sai đối tượng bị thu hồi đất trên thực tế.
12:20 – 5 bài học thực chiến xương máu để bảo vệ quyền lợi đất đai.
⚖️ 4 Điểm Sáng Pháp Lý Từ Bản Án Số 687/2025/HC-PT:Tư cách khởi kiện: Pháp luật bảo vệ người sử dụng đất thực tế. Dù hợp đồng giấy tay chưa công chứng, nhưng bà T là người trực tiếp quản lý, cất nhà, trồng cây và bị ảnh hưởng trực tiếp bởi quyết định hành chính thì hoàn toàn có quyền khởi kiện. Thời hiệu khởi kiện kéo dài: Vì bà T liên tục khiếu nại từ năm 2011 và có biên nhận của tổ tiếp công dân nhưng UBND không trả lời, thời gian này không tính vào thời hiệu khởi kiện. Hơn nữa, do dự án vẫn treo treo gần 15 năm, chưa thực hiện cưỡng chế, chưa bàn giao đất cho chủ đầu tư nên quy trình thu hồi chưa hoàn thành, thời hiệu khởi kiện vẫn còn. Sai phạm trình tự thủ tục: Cơ quan chức năng không chứng minh được đã thông báo thu hồi đất cho người dân, biên bản kiểm kê thiếu thành phần chính quyền địa phương cấp xã, vi phạm nghiêm trọng Luật Đất đai 2003. Thu hồi sai đối tượng: Đất đã đổi chủ trên thực tế hơn 1 năm trước khi có quyết định thu hồi. Cơ quan nhà nước có nghĩa vụ phải kiểm tra hiện trạng, xác định đúng chủ thể đang sử dụng đất để ban hành quyết định.
💡 5 Bài Học Thực Chiến Cho Chủ Đất Giấy Tay:
Mua đất giấy tay cực kỳ rủi ro: Dù thắng kiện hành chính, người mua vẫn phải trải qua rất nhiều thủ tục pháp lý dân sự phức tạp khác để được cấp sổ đỏ.
Khiếu nại ngay lập tức và giữ bằng chứng: Hãy giữ chặt biên nhận nhận đơn của tổ tiếp công dân. Đây chính là “bảo bối” cứu mạng thời hiệu khởi kiện của bà T.
Người sử dụng đất thực tế có quyền khởi kiện: Đang trực tiếp quản lý, sử dụng đất ổn định là bạn đã có quyền đấu tranh pháp lý mà không nhất thiết phải có Sổ đỏ.
Dự án treo là cơ hội khởi kiện: Quy trình thu hồi đất chưa hoàn thành, tài sản chưa bị cưỡng chế giao cho chủ đầu tư thì thời hiệu khởi kiện vẫn được giữ vững.
Cảnh giác với các quy hoạch quá hạn: Dự án treo quá lâu không triển khai là cơ sở vững chắc để người dân bảo vệ quyền và lợi ích hợp pháp của mình.
🏢 Về Chúng Tôi – Công Ty Luật TNHH Minh Tú: Đội ngũ Luật sư thực chiến tại Luật Minh Tú luôn sẵn sàng đồng hành cùng quý doanh nhân, nhà đầu tư và người dân trong việc rà soát hồ sơ pháp lý, tư vấn cấu trúc tài sản đất đai, đàm phán bồi thường và đại diện tham gia tố tụng hành chính tại các cấp Tòa án.
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Cấp xã TP HCM được quyết giao đất cho doanh nghiệp – Hướng dẫn thủ tục chi tiết 2025
Cấp xã TP HCM được quyết giao đất cho doanh nghiệp – Hướng dẫn thủ tục chi tiết 2025
00:00 – 00:39 Mở đầu
00:40 – 01:49 Cải cách thủ tục đất đai
01:50 – Làm gọn bộ máy
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Cú ‘quay xe’ đòi tiền cọc và cái kết đắng: Tại sao thua ở Giám đốc thẩm?
Đặt cọc 1 tỷ đồng mua đất, kiện ra tòa đòi lại tiền và thắng rực rỡ ở cả hai cấp Sơ thẩm và Phúc thẩm. Thế nhưng, khi lên đến cấp Giám đốc thẩm, người mua lại bất ngờ nhận bản án THUA trong ê chề và đau đớn. Tại sao lại có một cú đảo chiều ngoạn mục đến như vậy?
Trong video ngày hôm nay trên kênh Võ Hồng Tú – Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ cùng anh chị phân tích chi tiết bản chất pháp lý của Án lệ số 79/2025/AL. Đây là vụ tranh chấp cọc bất động sản kinh điển tại Lâm Đồng, giải đáp trực diện cho hai câu hỏi lớn đang khiến rất nhiều nhà đầu tư lầm tưởng:
Đất đang thế chấp tại ngân hàng thì hợp đồng đặt cọc có bị vô hiệu không?
Ký giấy nhận cọc với người không đứng tên trên Sổ đỏ (nhưng được chủ đất đồng ý) thì có hợp pháp?
Giao dịch ban đầu diễn ra giữa những người họ hàng trong gia đình. Bà N đặt cọc 1 tỷ để mua 2 thửa đất của hai người cháu gái, người đứng ra ký giấy và nhận tiền là người cha (ông D). Biết đất đang cắm ngân hàng, biết ông D không phải chính chủ nhưng bà N vẫn tự tay viết giấy cọc và xuống tiền. Đến khi đổi ý vì cho rằng mua hớ, bà N lập tức “quay xe” đi kiện nhằm đòi lại tiền cọc với lý do đất thế chấp và sai chủ thể.
Sự chủ quan và cái kết “ngã ngựa” ở phút chót của người mua chính là bài học xương máu cho bất kỳ ai đang tham gia mua bán bất động sản. Hãy xem hết video để thấu hiểu lập luận 4 bước cực kỳ tinh tế của Hội đồng Thẩm phán Tòa án nhân dân Tối cao và tự bảo vệ dòng tiền của mình!
⏳ Các mốc nội dung quan trọng :
00:00 – Nghịch lý đặt cọc: Thắng 2 cấp tòa vẫn thua trắng tay ở Giám đốc thẩm.
01:10 – Toàn cảnh vụ tranh chấp cọc 1 tỷ đồng tại Lâm Đồng.
02:35 – Chiêu trò “quay xe” đòi tiền cọc và cái cớ đất thế chấp ngân hàng.
03:50 – Lý do hai cấp tòa Sơ thẩm và Phúc thẩm tuyên bố hợp đồng vô hiệu.
05:15 – Bước ngoặt Giám đốc thẩm: Hội đồng Thẩm phán lật ngược toàn bộ phán quyết.
06:40 – Vì sao đất đang nằm trong ngân hàng vẫn được quyền nhận đặt cọc?
08:10 – Tiêu chí pháp lý để công nhận hợp đồng cọc ký với người không chính chủ.
09:55 – 5 bài học xương máu khi xuống tiền đặt cọc bất động sản thực chiến.
💡 5 Bài học sống còn rút ra từ Án lệ số 79/2025/AL:
Đặt cọc có giá trị ràng buộc tuyệt đối: Tự ý đổi ý không mua nữa vì lý do chủ quan (kêu mua hớ) chắc chắn sẽ bị mất cọc.
Đất thế chấp ngân hàng không làm vô hiệu hợp đồng cọc: Đặt cọc là giao dịch độc lập nhằm bảo đảm nghĩa vụ giao kết hợp đồng mua bán trong tương lai. Lỗi chỉ xảy ra nếu đến ngày ra công chứng mà bên bán không rút được sổ ra.
Người được ủy quyền hợp pháp hoàn toàn có quyền nhận cọc: Không nhất thiết phải ký với chính chủ, chỉ cần các chủ đất đồng ý và thống nhất ý chí ủy quyền (kể cả thỏa thuận miệng được xác minh).
Mốc thời gian là chứng cứ vàng: Mọi nghĩa vụ và lỗi của các bên chỉ được xét đến tại đúng thời điểm hẹn ra phòng công chứng.
Nói không với mẫu giấy cọc bán sẵn: Đừng tiếc tiền đầu tư cho một hợp đồng đặt cọc chỉn chu, chặt chẽ để tránh kịch bản “đóng băng” bất động sản và kéo nhau ra tòa.
⚖️ Về Công ty Luật TNHH Minh Tú:
Chúng tôi sở hữu đội ngũ Luật sư thực chiến giàu kinh nghiệm, sẵn sàng đồng hành cùng các nhà đầu tư và doanh nhân từ khứ hồi đàm phán, rà soát, soạn thảo hợp đồng đặt cọc chuẩn chỉnh cho đến giai đoạn giải quyết tranh chấp và thi hành án.
Nếu anh chị cần một mẫu hợp đồng đặt cọc chuẩn hay cần luật sư đồng hành bảo vệ dòng tiền đầu tư, đừng ngần ngại liên hệ ngay với chúng tôi!
Bấm LIKE, CHIA SẺ video và ĐĂNG KÝ KÊNH ngay hôm nay để không bỏ lỡ những phân tích án lệ chuyên sâu về tranh chấp đất đai và các hướng dẫn thủ tục đất đai mới nhất từ Võ Hồng Tú!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868 – 0911 128 948
▪️Facebook: www.facebook.com/vohongtuluatsu
▪️ Email: Votu@luatminhtu.vn
📌VP HCM : 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ ( Quận 3 cũ)
📌 VP Đà Nẵng: 81 Xô Viết Nghệ Tĩnh, Phường Cẩm Lệ
Đất Quy Hoạch Treo Có Lên Thổ Cư Được Không? Bước Tiến Mới Từ Chính Quyền 2 Cấp!
Làm thế nào để chuyển mục đích sử dụng đất sang đất ở ngay cả khi khu đất nằm trong vùng quy hoạch? Trong video ngày hôm nay trên kênh Võ Hồng Tú – Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ cập nhật cho anh chị một bối cảnh pháp lý cực kỳ quan trọng: Từ ngày 01/07/2025, mô hình chính quyền địa phương cả nước đã chính thức chuyển sang 2 cấp (bỏ hoàn toàn cấp huyện, chỉ còn cấp tỉnh và cấp xã).
Sự thay đổi căn bản này kéo theo hệ thống thẩm quyền quy hoạch sử dụng đất hoàn toàn mới mà rất nhiều người dân lẫn môi giới bất động sản chưa hề biết tới.
Hãy bấm LIKE, ĐĂNG KÝ KÊNH và xem hết video để bảo vệ tài sản hợp pháp của chính mình!
⏳ Khung Thời Gian Nội Dung :
00:00 – Bối cảnh chấn động: Chính quyền địa phương đổi sang mô hình 2 cấp.
01:30 – Phân biệt bản chất: Quy hoạch sử dụng đất và Kế hoạch sử dụng đất hàng năm.
03:15 – 4 Trường hợp đất dính quy hoạch vẫn được chuyển mục đích sử dụng đất.
05:45 – Thủ tục 5 bước nộp hồ sơ xin lên thổ cư tại UBND cấp xã mới nhất.
07:50 – Cách tra cứu chỉ tiêu sử dụng đất cấp xã sau khi sáp nhập.
09:10 – Tuyệt chiêu xử lý khi bị cán bộ từ chối hồ sơ bằng “miệng”.
10:35 – Bí mật lớn nhất: Hướng dẫn viết đơn yêu cầu HỦY BỎ quy hoạch treo quá 2 năm.
12:40 – 3 Lời khuyên xương máu từ Thạc sĩ Võ Hồng Tú trước khi xuống tiền mua đất.
⚖️ Các Nội Dung Cốt Lõi Được Mổ Xẻ Trong Video:
1. Phân biệt Quy hoạch và Kế hoạch sử dụng đất cấp xã Nhiều người vẫn lầm tưởng đất dính quy hoạch là mất trắng. Tuy nhiên, trong mô hình chính quyền 2 cấp hiện tại, các văn bản quy hoạch cấp huyện cũ phê duyệt trước 01/07/2025 vẫn có giá trị cho đến khi có quy hoạch tỉnh mới thay thế. Chỉ cần chỉ tiêu sử dụng đất được phân bổ về cấp xã cho phép, anh chị vẫn nguyên quyền lợi.
2. Thủ tục 05 bước nộp hồ sơ chuyển mục đích sử dụng đất theo Nghị định 151/2025
Bước 1: Chuẩn bị và nộp hồ sơ xin phép chuyển mục đích sử dụng đất trực tiếp tại UBND cấp xã (Thẩm quyền mới được phân cấp về cho Chủ tịch UBND cấp xã).
Bước 2: Cơ quan địa chính cấp xã tiếp nhận, kiểm tra hồ sơ đối chiếu với phương án phân bổ quy hoạch tỉnh.
Bước 3: Thẩm định điều kiện và trình Chủ tịch UBND cấp xã ban hành quyết định cho phép chuyển mục đích.
Bước 4: Người dân nộp tiền sử dụng đất theo bảng giá đất mới áp dụng từ 01/01/2026 của Hội đồng nhân dân cấp tỉnh theo Nghị quyết 254 của Quốc hội.
Bước 5: Văn phòng đăng ký đất đai cập nhật biến động vào Giấy chứng nhận hoàn tất thủ tục.
3. Cách ép hủy quy hoạch treo quá 2 năm liên tục Quy hoạch treo KHÔNG TỰ HỦY theo thời gian, nếu anh chị ngồi chờ nó có thể tồn tại thêm 10-20 năm nữa! Căn cứ theo Khoản 7 Điều 76 Luật Đất đai 2024 và Nghị quyết 254, nếu kế hoạch sử dụng đất hàng năm đã công bố quá 2 năm liên tục mà chưa có quyết định thu hồi hay chuyển mục đích, anh chị có quyền gửi đơn lên UBND cấp tỉnh để yêu cầu hủy bỏ phần kế hoạch tồn dư này.
🏢 Về Chúng Tôi – Công Ty Luật TNHH Minh Tú: có đội ngũ Luật sư và Chuyên gia tại Luật Minh Tú sẵn sàng đồng hành cùng quý doanh nhân, nhà đầu tư tư vấn pháp lý bất động sản trong giao dịch mua bán, sang tên, tặng cho và đại diện giải quyết tranh chấp đất đai. Hãy để lại bình luận với 2 chữ “Tư vấn”, tôi và các cộng sự sẽ liên hệ tư vấn chuyên sâu cho hồ sơ cụ thể của anh chị!
Đừng quên nhấn ĐĂNG KÝ KÊNH và bật thông báo để không bỏ lỡ các kiến thức pháp luật đất đai và thuế mới nhất nhé!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Dự thảo Luật Đất đai mới: ‘Án tử’ cho các dự án ôm đất chờ tăng giá?
Thu hồi KHÔNG bồi thường về đất, KHÔNG bồi thường tài sản gắn liền với đất, và KHÔNG bồi thường chi phí đầu tư vào đất còn lại! Đây có phải là “án phạt” nặng nhất từ trước đến nay dành cho các chủ đầu tư ôm đất, xí phần rồi để hoang hóa?
Trong video ngày hôm nay anh Võ Hồng Tú, Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ giải mã trực diện nguồn cảm hứng từ những “khu đất vàng” quây tôn hàng năm trời giữa trung tâm Sài Gòn nay bừng tỉnh thành công viên công cộng. Đồng thời, phân tích chuyên sâu Dự thảo sửa đổi Điều 81 Luật Đất đai 2024 (dự kiến thảo luận và thông qua vào cuối năm 2026) dưới góc nhìn quản trị rủi ro cho các nhà đầu tư và doanh nghiệp bất động sản.
Theo thống kê của cơ quan chức năng, hiện có đến hơn 3,3 triệu tỷ đồng, con số lớn gấp 3 lần tổng nguồn vốn đầu tư công cả nước trong một năm, đang bị “đóng băng” tại các dự án chậm tiến độ. Trước thực trạng này, cơ quan lập pháp đang siết chặt vòng kìm pháp lý với 2 lớp văn bản: gỡ vướng cho dự án có thiện chí và “trảm” thẳng tay những khu đất cố tình ghim chờ tăng giá!
Hãy xem hết video để phân biệt rõ đâu là luật đã có hiệu lực, đâu là dự thảo đang bàn và nắm vững 4 chiến lược sống còn cho dự án của mình!
⏳ Khung Thời Gian Nội Dung (Timestamps):
00:00 – Cú sốc pháp lý: Thu hồi đất không bồi thường bất kỳ chi phí nào!
01:15 – Con số giật mình: 3,3 triệu tỷ đồng nguồn lực BĐS đang ngủ quên.
02:30 – Giải mã 2 nhóm dự án: Vướng mắc thật sự vs Ôm đất “xí phần” chờ tăng giá.
03:45 – Phân biệt 2 lớp pháp lý: Quy định đang áp dụng vs Dự thảo sửa đổi Luật Đất đai.
05:10 – Điểm nóng Dự thảo Điều 81: “Chế tài 3 Không” & Phạt bổ sung 24 tháng tiền thuê đất.
07:00 – Xóa bỏ kẽ hở: Lợp xong phần khung rồi bỏ trống có còn né được luật?
08:30 – 4 Lời khuyên quản trị rủi ro pháp lý sống còn cho các Nhà đầu tư.
11:15 – Tầm nhìn chính sách: Đất đai phải tạo ra giá trị thật cho xã hội.
⚠️ Điểm Nóng Dự Thảo Sửa Đổi Điều 81 Luật Đất Đai 2024:
1. Chế tài “3 Không” khắc nghiệt: Dự thảo đề xuất thu hồi đất do vi phạm pháp luật mà không đền bù đất, không đền bù công trình trên đất và không đền bù chi phí đầu tư còn lại.
2. Phạt tiền bổ sung: Đề xuất người sử dụng đất chậm tiến độ phải nộp thêm một khoản tiền tương ứng với 24 tháng tiền sử dụng đất/tiền thuê đất.
3. Bịt kẽ hở “xây khung rồi bỏ hoang”: Thu hẹp tối đa khoảng trống pháp lý mà nhiều nhà đầu tư trước đây tận dụng để chống chế việc chậm tiến độ.
💡 4 Lời Khuyên Quản Trị Rủi Ro Cho Nhà Đầu Tư & Doanh Nghiệp:
Đất trúng đấu giá – Tiến độ là sống còn: Phải chủ động đưa đất vào sử dụng đúng cam kết và lưu giữ đầy đủ hồ sơ chứng minh tiến độ triển khai thực tế.
Không để dự án đã hoàn thiện bị bỏ trống: Việc tạm ngưng khai thác công trình đã hoàn thành kéo dài sẽ đối mặt với rủi ro pháp lý và áp lực tài chính rất lớn khi chính sách mới gõ cửa.
Rà soát pháp lý dự án tồn đọng ngay: Chủ động phân loại dự án thuộc nhóm được ưu tiên tháo gỡ (theo Nghị quyết gỡ vướng) hay nhóm rủi ro cao bị thu hồi để có phương án xử lý kịp thời.
Tham vấn pháp lý sớm khi tái cấu trúc/chuyển nhượng: Khi chuyển giao dự án cho bên có năng lực hơn, việc thiết kế một phương án pháp lý chuẩn chỉnh ngay từ đầu sẽ giúp doanh nghiệp giữ thế chủ động.
🏢 Về Chúng Tôi – Công Ty Luật TNHH Minh Tú:
Đội ngũ Luật sư, chuyên viên pháp lý Bất động sản thực chiến tại Luật Minh Tú luôn sẵn sàng đồng hành cùng các nhà đầu tư, doanh nghiệp BĐS trong việc rà soát pháp lý dự án, cấu trúc phương án đầu tư và xử lý triệt để các vướng mắc đất đai an toàn nhất.
Nếu anh chị đang sở hữu hoặc quản lý dự án BĐS cần nhìn nhận lại dưới góc nhìn pháp lý, đừng chờ đến khi rủi ro phát sinh mới hành động! Hãy để lại bình luận bên dưới hoặc liên hệ trực tiếp với chúng tôi.
Bấm LIKE, CHIA SẺ video và ĐĂNG KÝ KÊNH ngay hôm nay để liên tục cập nhật các phân tích pháp lý chuyên sâu từ anh Võ Hồng Tú!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868 – 0911 128 948
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Văn phòng HCM: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ (Quận 3 cũ)
📌Văn phòng Đà nẵng: 81 Xô Viết Nghệ Tĩnh, Phường Cẩm Lệ.
Gặp đúng chuyên gia – cả đời an yên | Tư vấn pháp lý 1:1 cùng Thạc sĩ Luật Võ Hồng Tú
Đừng ký vào bất cứ giấy tờ gì trước khi xem hết video này!
Anh Chị đang mệt mỏi, mất ăn mất ngủ vì những rắc rối pháp lý? Anh Chị cảm thấy đơn độc và bế tắc trên hành trình tìm lại công lý cho chính mình?
Video này là câu chuyện chân thực về một gia đình đã từng ở trong hoàn cảnh như bạn. Họ đã trải qua những ngày tháng lo âu vì tranh chấp, cho đến khi tìm được sự giúp đỡ và gỡ bỏ hoàn toàn gánh nặng chỉ sau một buổi tư vấn 1:1 cùng thạc sĩ Võ Hồng Tú – Tổng giám đốc Luật Minh Tú .
60 phút, tôi không chỉ đọc hồ sơ. Tôi lắng nghe câu chuyện của Anh Chị. Tôi đặt mình vào vị trí của bạn để thấu hiểu tận cùng nỗi lo, từ đó đưa ra những hướng giải quyết hiệu quả, tiết kiệm thời gian và chi phí nhất.
Bởi tôi tin rằng, an tâm pháp lý chính là nền tảng cho một cuộc sống vững bước tương lai.
⚖️ ĐỪNG ĐỂ RẮC RỐI PHÁP LÝ LÀM BẠN GỤC NGÃ! HÃY HÀNH ĐỘNG NGAY HÔM NAY!
👉 ĐẶT LỊCH HẸN TƯ VẤN 1:1 CÙNG THẠC SĨ LUẬT VÕ HỒNG TÚ:
📌Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú: 090 7374 868
📌Tổng đài (24/7): 1900 0031
📌Website: https://luatminhtu.vn/
CÁC DỊCH VỤ PHÁP LÝ CHÍNH CỦA LUẬT MINH TÚ:
▪️Tư vấn giải quyết tranh chấp đất đai, thừa kế.
▪️Tư vấn pháp luật Hôn nhân & Gia đình.
▪️Tư vấn luật Doanh nghiệp, Đầu tư.
▪️Đại diện tranh tụng tại Tòa án.
▪️Và nhiều lĩnh vực pháp lý khác.
Cảm ơn bạn đã xem video!
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Luật Minh Tú
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Kiểm Kê Và Cưỡng Chế Trong Cùng 1 Ngày. Đúng hay sai??? Xem Án Lệ Số 89/2026/AL
Cơ quan chức năng tiến hành kiểm kê tài sản và thực hiện cưỡng chế giải phá mặt bằng ngay trong cùng một ngày là ĐÚNG hay SAI?
Người mua nhà thanh lý hóa giá của cơ quan nhà nước từ thập niên 90 để ở, khi đất bị thu hồi thì có được bồi thường công bằng hay không? Trong video hôm nay trên kênh Võ Hồng Tú Giám đốc Công ty Luật TNHH Minh Tú sẽ giải mã chi tiết Án lệ số 89/2026/AL vừa được Hội đồng Thẩm phán Tòa án nhân dân tối cao thông qua ngày 21/05/2026. Đây là một án lệ mang tính “cứu cánh” và đòi lại công bằng cho hàng ngàn gia đình tại Việt Nam đang sinh sống trên đất có nguồn gốc nhà thanh lý, hóa giá cũ.
Câu chuyện bắt nguồn từ năm 1998, khi ông H mua thanh lý lại 3 gian nhà cấp 4 cũ từ một cơ quan tòa án cấp huyện với giá 4 triệu đồng để làm nhà ở. Sau 13 năm định cư ổn định, tôn tạo và xây dựng thêm nhiều công trình phụ, khu đất bỗng bị UBND huyện thu hồi để tổ chức đấu giá đất ở.
UBND gạt bỏ quyền lợi của ông H vì lý do ông “không phải chủ sử dụng đất hợp pháp”. Đỉnh điểm của sai phạm là vào ngày 09/08/2011, đoàn cưỡng chế vừa ập vào lập biên bản kiểm kê tài sản, vừa san phẳng toàn bộ mái ấm của gia đình ông ngay trong ngày. Toàn bộ cửa gỗ, gạch vụn còn sót lại sau đó bị đem bán đấu giá vỏn vẹn 272.000 đồng rồi nộp vào công quỹ. Trải qua hai cấp tòa Sơ thẩm và Phúc thẩm bị bác đơn, hành trình đòi bồi thường hơn 940 triệu đồng của ông H tưởng chừng tuyệt vọng. Nhưng tại phiên Giám đốc thẩm, Tòa án nhân dân tối cao đã đưa ra một phán quyết lịch sử, bóc tách triệt để sai phạm của cơ quan cưỡng chế. Hãy xem hết video để trang bị cho mình “kiến thức pháp lý” hữu ích này!
⏳ Khung Thời Gian Nội Dung :
00:00 – Chiêu trò kiểm kê và cưỡng chế trong cùng một ngày: Coi chừng bị kiện ngược!
01:15 – Nguồn gốc căn nhà thanh lý giá 4 triệu đồng từ năm 1998 của hộ ông H.
02:50 – Cú sốc thu hồi đất đấu giá và hành trình khiếu nại bế tắc.
03:55 – Cận cảnh ngày cưỡng chế “vừa kiểm kê vừa đập nhà” và hóa đơn thanh lý 272 ngàn đồng.
05:40 – Sự quay lưng của 2 cấp tòa cấp dưới vì tư duy “không có Sổ đỏ là không đền bù”.
07:00 – Bước ngoặt Giám đốc thẩm: Kháng nghị của Chánh án Tòa án nhân dân tối cao.
08:15 – Điểm sáng 1: Phân biệt bản chất mua nhà thanh lý để ở với mua xác vật liệu.
09:30 – Điểm sáng 2: Quyền sở hữu tài sản trên đất độc lập hoàn toàn với quyền sử dụng đất.
10:45 – Điểm sáng 3: Vạch trần sai phạm áp dụng nhầm Nghị định cưỡng chế của UBND.
12:15 – 5 bài học thực chiến để bảo vệ khối tài sản trên đất thu hồi.
⚖️ 03 Sai Phạm Chí Mạng Của Cơ Quan Cưỡng Chế Bị Tòa Tối Cao Tuýt Còi:
1. Vừa kiểm kê vừa cưỡng chế cùng ngày: Đây là hành vi vi phạm quy trình nghiêm trọng. Cơ quan chức năng bắt buộc phải tổ chức kiểm kê trước, lập biên bản chi tiết để làm cơ sở bồi thường, hỗ trợ và dành khoảng thời gian hợp lý cho người dân di dời.
2. Áp dụng sai bản chất pháp lý: UBND áp dụng các Nghị định về cưỡng chế xử phạt hành chính và thu hồi đất vì mục đích quốc phòng/công cộng, trong khi bản chất đây là thu hồi đất do cơ quan cũ không còn nhu cầu sử dụng. Việc râu ông nọ cắm cằm bà kia khiến quyết định hành chính bị vô hiệu.
3. Tự ý tịch thu tài sản sau cưỡng chế: Xác nhà, cửa gỗ, gạch ngói cũ… sau khi đập phá vẫn là tài sản hợp pháp của người dân chứ không phải tài sản vô chủ. Việc tự ý bán đấu giá thu 272.000 đồng sung công quỹ là xâm phạm thô bạo quyền sở hữu tài sản.
🏢 Về Chúng Tôi – Công Ty Luật TNHH Minh Tú, có Đội ngũ Luật sư thực chiến chuyên tư vấn rà soát hồ sơ nhà đất cũ, hỗ trợ đàm phán phương án bồi thường, bảo vệ quyền lợi hợp pháp của người dân trước các quyết định hành chính sai phạm và đại diện tranh tụng tại các cấp Tòa án.
Bấm LIKE, CHIA SẺ rộng rãi video này và ĐĂNG KÝ KÊNH VÕ HỒNG TÚ ngay hôm nay để không bỏ lỡ các kiến thức bảo vệ tài sản thông minh!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
LUẬT MỚI 2026: AI ĐÃ NỘP TIỀN THỔ CƯ ĐƯỢC HOÀN LẠI ĐẾN 70%?
Nộp hơn 2 tỷ rưỡi tiền sử dụng đất để lên thổ cư cho 240m² đất nông nghiệp, nhưng lại bất ngờ được Nhà nước hoàn trả lại lên đến 1 tỷ 700 triệu đồng? Câu chuyện tưởng đùa nhưng lại là quyền lợi hoàn toàn có thật từ đầu năm 2026!
Trong video ngày hôm nay trên kênh Võ Hồng Tú – Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ chia sẻ một chính sách cực kỳ nhân văn và đột phá: Nghị quyết năm 2024 của Quốc hội (hiệu lực từ 01/01/2026) và Nghị định 50/2026/NĐ-CP hướng dẫn thi hành. Chính sách chuyển tiếp này cho phép những người dân đã nộp 100% tiền sử dụng đất trước đây được tính toán lại và hoàn tiền dư lên đến 70% trong hạn mức!
Tuy nhiên, luật ưu đãi là một chuyện, thực tế đi lấy lại tiền từ cơ quan thuế lại là chuyện khác. Rất nhiều chủ đất đang vô tình sai lầm khiến hồ sơ bị từ chối, thậm chí hoàn sai người, dẫn đến tranh chấp gia đình sâu sắc.
Hãy xem hết video để nắm chắc điều kiện, công thức tính và quy trình 5 bước đơn phương nhận lại tiền hoàn thuế tại Kho bạc Nhà nước để bảo vệ quyền lợi tài chính của chính mình!
⏳ Khung Thời Gian Nội Dung :
00:00 – Cú áp phe pháp lý: Nhận lại 1 tỷ 7 tiền sử dụng đất đã nộp.
01:15 – 3 Thay đổi cốt lõi của Nghị quyết Quốc hội và Nghị định 50/2026.
02:40 – Bẫy 1: Lầm tưởng mọi trường hợp chuyển đất nông nghiệp đều được giảm.
03:55 – Bẫy 2: Cách tính sai tỷ lệ % giữa “trong hạn mức” và “vượt hạn mức”.
05:10 – Bẫy 3: Sự chủ quan của người dân: “Nộp xong là xong” không biết mình được hoàn tiền.
06:30 – Bẫy 4 (Nguy hiểm nhất): Nhầm lẫn chủ thể nhận tiền giữa người bỏ tiền mặt và người đứng tên Sổ đỏ.
07:55 – Bẫy 5: Mất quyền lợi do không nộp hồ sơ hoặc không theo dõi thời hạn thuế.
09:10 – Quy trình 5 bước thực hành lấy lại tiền theo mô hình chính quyền 2 cấp.
11:45 – Ví dụ minh họa thực tế từ hồ sơ khách hàng của Luật Minh Tú.
13:00 – 3 Lời khuyên vàng từ Võ Hồng Tú để dòng tiền về túi an toàn.
⚠️ 5 Sai lầm Hoàn Tiền Sử Dụng Đất Ai Cũng Dễ Mắc Phải:
Không phải mọi loại đất đều được giảm: Cần rà soát kỹ nguồn gốc đất (đất vườn, đất ao gắn liền với đất ở nhưng chưa tách thửa…) để xem có thuộc diện ưu đãi hay không.
Nhầm lẫn con số hạn mức: Trong hạn mức chỉ cần nộp 30% (tức được hoàn 70%), phần vượt hạn mức chưa quá 1 lần thì nộp 50% (hoàn 50%). Đừng tính cào bằng 50% cho toàn bộ diện tích.
Bỏ quên quyền lợi giai đoạn chuyển tiếp: Những ai đã nộp tiền đất từ tháng 08/2024 đến hết năm 2025 có quyền làm thủ tục tính lại để đòi tiền, cơ quan thuế không tự động gọi bạn lên trả tiền đâu!
Tiền hoàn trả sai chủ thể: Cơ quan thuế chỉ hoàn tiền vào tài khoản của người đứng tên trên hồ sơ nghĩa vụ tài chính (chủ đất), chứ không hoàn cho người trả tiền hộ hay người cho vay tiền. Cần có văn bản thỏa thuận rõ ràng để tránh chủ đất “ôm tiền chạy mất”.
Im lặng chờ đợi: Cơ quan thuế chỉ xử lý khi nhận được bộ hồ sơ đề nghị hợp lệ được chuyển sang.
💡 Quy Trình 5 Bước Đòi Lại Tiền Hoàn Thuế Thực Chiến:
Bước 1: Kiểm tra thông tin địa chính, xác định chính xác diện tích đất trong hạn mức và vượt hạn mức được hưởng ưu đãi.
Bước 2: Liên hệ UBND cấp xã/phường để xác minh thông tin địa chính và hạn mức hiện hành, đề nghị xã ký xác nhận chuyển thông tin sang cơ quan thuế.
Bước 3: Nộp bộ hồ sơ đề nghị xác định và hoàn trả tiền sử dụng đất tại Trung tâm phục vụ hành chính công cấp xã.
Bước 4: Theo dõi tiến độ hồ sơ, chủ động đôn đốc cơ quan thuế thực hiện đúng thời hạn quy định.
Bước 5: Nhận tiền hoàn trả trực tiếp tại Kho bạc Nhà nước theo quy định tại Điều 75 Luật Quản lý thuế 2019.
🏢 Về Chúng Tôi – Công Ty Luật TNHH Minh Tú:
Gọi ngay cho chúng tôi để được tư vấn thủ tục hoàn tiền sử dụng đất không khó nếu anh chị đi đúng đường và chuẩn hóa hồ sơ ngay từ đầu. Đội ngũ Luật sư thực chiến tại Luật Minh Tú sẵn sàng hỗ trợ anh chị từ khâu rà soát điều kiện, soạn thảo đơn từ thỏa thuận chủ thể nộp thuế cho đến khi dòng tiền được hoàn về an toàn.
Nếu anh chị hoặc người thân đã nộp tiền lên thổ cư trong giai đoạn từ tháng 8/2024 đến nay và muốn kiểm tra xem mình có được hoàn lại tiền tỷ hay không, hãy để lại bình luận hoặc gọi ngay cho chúng tôi qua Hotline: 1900 0031 để được tư vấn chuyên sâu!
Bấm LIKE, CHIA SẺ rộng rãi video này cho người thân và ĐĂNG KÝ KÊNH ngay hôm nay nhé!
Đừng quên nhấn ĐĂNG KÝ KÊNH và bật thông báo để không bỏ lỡ các kiến thức pháp luật đất đai và thuế mới nhất nhé!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
LƯU NGAY!!! 06 trường hợp bị ‘chặn đứng’ quyền sang tên sổ đỏ theo luật mới nhất
06 trường hợp bị ‘chặn đứng’ quyền sang tên sổ đỏ theo luật mới nhất
00:00 – 00:22 MỞ ĐẦU
00:23 – 00:54 TH1: ĐẤT ĐAI KHÔNG CÓ GIẤY TỜ HỢP PHÁP
00:55 – 02:19 TH2: ĐẤT ĐAI ĐANG BỊ TRANH CHẤP
02:20 – 03:15 TH3: ĐẤT ĐAI ĐANG BỊ KÊ BIÊN THI HÀNH ÁN
03:16 – 04:05 TH4: ĐẤT BỊ HẾT HẠN SỬ DỤNG
04:06 – 04:41 TH5: ĐẤT THUỘC PHẠM VI QUẢN LÝ CỦA QUỐC PHÒNG AN NINH/ DI TÍCH DANH LAM THẮNG CẢNH
04:42 – 04:59 TH6: NGƯỜI MUA LÀ CÁ NHÂN HOẶC TỔ CHỨC NƯỚC NGOÀI
05:00 – 06:07 KẾT LUẬN
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Một mảnh đất có 3 Sổ Đỏ – Cách tòa án hủy bỏ sai phạm dù đã bán cho người thứ ba!!!
Khi phát hiện đất của mình bị cơ quan chức năng cấp nhầm sổ, chồng lấn sang cho nhà hàng xóm, nhưng mảnh đất đó đã nhanh chóng được bán sang tay cho một người thứ ba ngay tình, liệu bạn có còn cơ hội đòi lại tài sản?
Tòa án có thẩm quyền hủy bỏ cuốn Sổ đỏ cấp sai đó hay không? Trong video ngày hôm nay trên kênh Võ Hồng Tú Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ mang đến cho anh chị một “vũ khí pháp lý” cực kỳ sắc bén vừa được Hội đồng Thẩm phán Tòa án nhân dân tối cao thông qua vào ngày 21/05/2026 – Án lệ số 90/2026/AL (công bố theo Quyết định số 162/QĐ-CA ngày 29/05/2026).
Đây là một bước tiến pháp lý mang tính bước ngoặt nhằm bảo vệ quyền và tài sản hợp pháp của người dân một cách tuyệt đối. Vụ việc xuất phát từ sai sót của cán bộ địa chính khi đo đạc, đánh nhầm số thửa dẫn đến việc cấp Sổ đỏ cho hộ ông D chồng lấn lên 153m² đất của ông T (người đã có sổ từ năm 1999). Nghiêm trọng hơn, ông D sau đó đã bán diện tích đất này cho vợ chồng ông T5 và bà T6, hoàn tất thủ tục sang tên đúng quy trình.
Trải qua các cấp xét xử từ Sơ thẩm đến Phúc thẩm với nhiều luồng nhận định trái ngược nhau về việc “bảo vệ người thứ ba ngay tình” theo Luật Đất đai, Hội đồng Thẩm phán Tòa án nhân dân tối cao tại phiên Giám đốc thẩm đã đưa ra phán quyết lật ngược tình thế đầy thuyết phục: Tuyên hủy một phần Sổ đỏ cấp sai dù đã chuyển nhượng cho bên thứ ba! Hãy xem hết video để hiểu rõ cách vận dụng Án lệ số 90/2026/AL nhằm bảo vệ chủ quyền đất đai của chính gia đình mình!
⏳ Khung Thời Gian Nội Dung:
00:00 – Đặt vấn đề: Sổ đỏ cấp sai đã bán cho người thứ ba có hủy được không?
01:10 – Toàn cảnh sai sót địa chính dẫn đến việc cấp chồng lấn 153m² đất tại Quảng Trị.
02:45 – Giao dịch sang tay cho bên thứ ba và kịch bản “đã rồi” của người mua ngay tình.
04:15 – Cuộc chiến Sơ thẩm – Phúc thẩm: Hiểu sai Luật Đất đai khiến người dân bế tắc.
05:40 – Phán quyết Giám đốc thẩm chấn động của Tòa án nhân dân tối cao cuối tháng 05/2026.
07:05 – Ý nghĩa 1: Phân biệt thẩm quyền của Tòa án và Cơ quan hành chính.
08:30 – Ý nghĩa 2: Xóa bỏ nghịch lý tồn tại 3 Sổ đỏ trên cùng một diện tích đất.
09:45 – Ý nghĩa 3: Đặc quyền bảo vệ tuyệt đối cho người sử dụng đất hợp pháp ban đầu.
11:10 – 3 Bài học thực chiến xương máu khi mua bán và xử lý tranh chấp đất đai.
💡 3 Ý Nghĩa Đột Phá Của Án Lệ Số 90/2026/AL:
Tách biệt thẩm quyền rõ rệt: Luật Đất đai quy định cơ quan hành chính không được thu hồi sổ khi đã chuyển nhượng cho người thứ ba, nhưng quy định này không áp dụng cho Tòa án. Trong vụ án hành chính, Tòa án có toàn quyền tuyên hủy một phần hoặc toàn bộ quyết định hành chính trái pháp luật.
Chấm dứt sự vô lý: Tránh tình trạng một mảnh đất tại một thời điểm lại tồn tại song song nhiều giấy chứng nhận pháp lý cho nhiều ông chủ khác nhau.
Bảo vệ chủ đất hợp pháp: Sai sót của cơ quan đăng ký không thể là lý do tước đoạt đi quyền lợi của người sử dụng đất đúng pháp luật ban đầu.
🎯 3 Bài Học Thực Chiến Cho Nhà Đầu Tư: Thận trọng tối đa khi mua đất: Luôn luôn kiểm tra thực địa, đối chiếu ranh giới và kiểm tra lịch sử biến động thửa đất để tránh mua phải đất bị cấp chồng lấn.
Khởi kiện hành chính ngay khi phát hiện bị lấn sổ: Đừng ngần ngại hay lo sợ nếu đất đã bị chuyển nhượng cho bên thứ ba. Án lệ 90 khẳng định Tòa án vẫn sẽ trả lại công bằng và hủy cuốn sổ sai phạm đó cho bạn.
Giải pháp cho người mua ngay tình: Nếu rơi vào tình huống bị hủy sổ do lỗi của chủ cũ, người mua thiện chí có quyền khởi kiện một vụ án dân sự độc lập để yêu cầu người bán hoàn trả tiền và bồi thường thiệt hại.
Về Chúng Tôi – Công Ty Luật TNHH Minh Tú: Gỡ rối pháp lý, đúng hướng bớt rủi ro. Đội ngũ Luật sư thực chiến tại Luật Minh Tú chuyên tư vấn rà soát hồ sơ nhà đất, đàm phán giải quyết tranh chấp đất đai, đại diện tham gia tố tụng hành chính tại các cấp Tòa án và hỗ trợ thủ tục thi hành án. Chúng tôi luôn sẵn sàng đồng hành để bảo vệ an toàn cho tài sản của quý khách hàng!
Nếu anh chị thấy video này hữu ích, hãy bấm LIKE, CHIA SẺ rộng rãi và ĐĂNG KÝ KÊNH ngay hôm nay để không bỏ lỡ các phân tích án lệ mới nhất từ Võ Hồng Tú!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Nộp Hồ sơ Đất đai Trước Ngày 1/7/2025, Cơ quan nào sẽ giải quyết?
Nộp Hồ Sơ Đất Đai Trước Ngày 1/7/2025, Cơ Quan Nào Sẽ Giải Quyết?
00:00 – 01:23 Mở đầu
01:28 – 02:00 Trường hợp 1: Đã nộp hồ sơ xin cấp giới chứng nhận quyền sử dụng đất/ đăng ký biến động đất đai lên cấp tỉnh
02:00 – 03:00 Trường hợp 2: Đã nộp hồ sơ lên cấp huyện
03:01 – 03:34 Sau 1/7/2025
03:35 – 04:53 Hợp đồng thuê đất trước ngày 1/7/2025
Vậy thì sau ngày 1 tháng 7 năm 2025, khi mà sáp nhập các địa giới hành chính địa phương, sáp nhập phường với phường, sáp nhập tỉnh với tỉnh, vậy thì chúng ta thắc mắc là liệu cái hồ sơ mà chúng ta đã nộp liên quan đến đất đai trước ngày 1 tháng 7 năm 2025, nó sẽ đi về đâu?
Và đây sẽ là một cái video đập tan những nghi ngờ của các anh chị về cái vấn đề nếu chúng ta nộp hồ sơ trước ngày 1 tháng 7 năm 2025, thì cơ quan nào sẽ là cơ quan giải quyết kể từ sau ngày 1 tháng 7 năm 2025, theo nghị định số 151 năm 2025 nha.
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
#batdongsan #luat #luatsuvohongtu #luatsu #taichinh #dautu #phapluat #Q&ALsVohongtu #Hoidapcunglsvohongtu #hoidapphapluat
Sắp lên thổ cư? Xem ngay để tránh mất tiền tỷ!
Tại sao cùng một diện tích đất, cùng một thủ tục xin lên thổ cư, nhưng có người phải ngậm ngùi đóng tới 6 tỷ đồng, trong khi người khác chỉ tốn hơn 1 tỷ? Sự khác biệt cốt lõi nằm ở 3 nấc tính tiền thổ cư mới nhất năm 2026 mà bất kỳ chủ đất nào cũng phải nằm lòng!
Trong video ngày hôm nay, Anh Võ Hồng Tú – Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ bóc tách chi tiết cơ chế tính tiền sử dụng đất mới nhất theo Nghị quyết 254 của Ủy ban Thường vụ Quốc hội và Nghị định số 50 có hiệu lực từ ngày 01/01/2026.
Đặc biệt, video này sẽ vạch trần “cái bẫy” ở nấc tính tiền thứ ba, nơi rất nhiều anh chị lầm tưởng mình đang được hưởng ưu đãi nhưng cuối cùng lại phải gánh thêm hóa đơn tiền tỷ từ cơ quan thuế.
🎁 Tin vui nhân văn cho chủ đất:
Nếu anh chị đã nộp hồ sơ và đóng tiền sử dụng đất trong giai đoạn chuyển tiếp từ 01/08/2024 đến trước 01/01/2026, hãy mang ngay biên lai đến cơ quan thuế để được hướng dẫn hoàn trả lại phần chênh lệch đã đóng dư!
⏳ Các cột mốc nội dung quan trọng:
00:00 – Nghịch lý lên thổ cư: Người đóng 6 tỷ, người đóng 1 tỷ?
01:15 – Điểm mới của Nghị quyết 254 và Nghị định số 50 từ 01/01/2026.
02:30 – Cơ hội nhận lại tiền chênh lệch cho hồ sơ nộp từ 01/08/2024.
03:45 – Nấc 1 (Mức 30%): Công thức tính tiền trong hạn mức đất ở.
05:20 – Nấc 2 (Mức 50%): Cách tính khi vượt hạn mức không quá 1 lần.
07:10 – Nấc 3 (Mức 100%): “Cạm bẫy” tiền tỷ khi vượt quá hạn mức quy định.
09:15 – Chiến lược chia nhỏ, tách thửa để tối ưu chi phí thuế qua các năm.
11:30 – Giải đáp về hạn mức đất ở tại các địa phương sau sáp nhập.
💡 Chiến lược “vàng” để tiết kiệm tiền tỷ khi lên thổ cư:
Thay vì vội vàng yêu cầu chuyển mục đích sử dụng toàn bộ diện tích đất trong một lần và bị áp mức thuế 100% ở nấc thứ 3, các chuyên gia bất động sản am hiểu luật thường chọn cách:
Chuyển đổi từng phần diện tích trong hạn mức qua các năm để hưởng mức 30%.
Kết hợp kỹ thuật tách thửa thông minh để nhân bản hạn mức được hưởng ưu đãi cho các thửa đất mới.
Bạn không biết hạn mức đất ở tại địa phương mình hiện tại là bao nhiêu? Do làn sóng sáp nhập địa giới hành chính, diện tích hạn mức có thể đã thay đổi. Hãy BÌNH LUẬN ĐỊA PHƯƠNG của anh chị ngay dưới video này, đội ngũ Luật Minh Tú sẽ hỗ trợ tính toán sơ bộ số tiền anh chị cần chuẩn bị!
Đừng quên nhấn ĐĂNG KÝ KÊNH và bật thông báo để không bỏ lỡ các kiến thức pháp luật đất đai và thuế mới nhất nhé!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Sắp có Luật mới 2027: Tài sản của bạn sẽ bị ảnh hưởng thế nào?
- Bỏ quy định bắt buộc phải nghiệm thu hoàn thành phần móng vẫn được phép mở bán chung cư hình thành trong tương lai?
- Phân cấp toàn diện quyền duyệt chuyển nhượng dự án về cho Ủy ban nhân dân cấp tỉnh?
- Thị trường bất động sản Việt Nam sắp sửa đón nhận một đợt tái cấu trúc quy mô lớn với Dự thảo Luật Kinh doanh bất động sản sửa đổi năm 2026!
Trong video ngày hôm nay Anh Võ Hồng Tú – Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ cùng anh chị “phân tích” trực diện 5 điểm mới đột phá nhất của dự thảo sửa đổi này. Dự kiến sẽ được Quốc hội thông qua vào khoảng tháng 10/2026 và chính thức áp dụng từ năm 2027 để thay thế hoàn toàn cho Luật Kinh doanh bất động sản số 29/2023/QH15 hiện hành.
Lý do lớn nhất dẫn đến cuộc đại tu toàn diện này không nằm ở nội dung kinh doanh, mà bắt nguồn từ việc bộ máy chính quyền địa phương cả nước đã chính thức chuyển đổi sang mô hình 2 cấp (chỉ còn cấp tỉnh và cấp xã, kết thúc hoạt động của cấp huyện) từ giữa năm 2025. Cùng với đó là chiến dịch số hóa và minh bạch hóa thông tin thị trường đang được đẩy mạnh một cách quyết liệt.
Hiểu đúng và đón đầu 5 điểm mới này chính là vũ khí tối tân giúp các nhà đầu tư, chủ doanh nghiệp đi trước toàn bộ thị trường một bước.
Hãy bấm LIKE, ĐĂNG KÝ KÊNH và xem hết video để không bỏ lỡ quyền lợi tài sản của mình!
⏳ Khung Thời Gian Nội Dung:
00:00 – Đón đầu làn sóng thay đổi: Dự thảo Luật Kinh doanh bất động sản sửa đổi 2026.
01:15 – Vì sao phải sửa đổi toàn diện luật khi mới áp dụng được 2 năm? 02:45 – Điểm mới 1 (Điều 19): Nới lỏng điều kiện mở bán nhà hình thành trong tương lai.
04:30 – Điểm mới 2 (Điều 20): Thay đổi cơ chế thanh toán, bảo lãnh ngân hàng về dạng nguyên tắc.
06:15 – Điểm mới 3: Tách nhà ở xã hội cho công nhân khỏi khung kinh doanh để khơi thông nợ xấu.
07:50 – Điểm mới 4 (Điều 31): Phân quyền tối đa cho cấp tỉnh quyết định chuyển nhượng dự án.
10:15 – Điểm mới 5 (Điều 5, 7, 53): Định danh bất động sản, khai tử chiêu trò khai gian giá thuế.
12:30 – Giải pháp chiến lược rà soát pháp lý dự án từ Công ty Luật Minh Tú.
⚖️ Chi Tiết 5 Điểm Mới Đột Phá Bắt Buộc Phải Nắm Rõ:
1. Điều kiện mở bán chung cư thông thoáng hơn (Điều 19): Luật hiện hành bắt buộc phải có biên bản nghiệm thu hoàn thành phần móng. Dự thảo mới chỉ yêu cầu tòa nhà đã được khởi công và có giấy tờ về xây dựng. Đây là con dao hai lưỡi: giúp chủ đầu tư giảm áp lực dòng tiền nhưng đẩy rủi ro dự án “về đích” sang phía người mua.
2. Đưa mốc thanh toán và bảo lãnh về dạng nguyên tắc (Điều 20): Dự thảo chỉ giữ lại nguyên tắc thanh toán nhiều lần và không thu đủ 100% khi chưa có sổ, cùng nghĩa vụ phải có bảo lãnh ngân hàng. Các mốc phần trăm cụ thể sẽ giao cho Chính phủ quy định tại Nghị định. Do đó, nhà đầu tư bắt buộc phải theo dõi sát sao cả Nghị định hướng dẫn.
3. Khơi thông nguồn lực tài sản thế chấp: Việc gỡ bỏ một số ràng buộc thủ tục kinh doanh bất động sản giúp các ngân hàng đẩy nhanh tốc độ xử lý nợ xấu, khơi thông nguồn vốn trong tài sản bảo đảm. Đồng thời, tách nhà ở xã hội công nhân khỏi khung kinh doanh để tập trung tối đa cho mục tiêu an sinh xã hội.
4. Phân cấp thẩm quyền chuyển nhượng dự án về cấp tỉnh (Điều 31): Giao trọn quyền cho UBND cấp tỉnh quyết định chuyển nhượng toàn bộ hoặc một phần dự án, kể cả dự án do Thủ tướng chấp thuận chủ trương đầu tư. Dự án nằm trên 2 tỉnh trở lên được chọn 1 Ủy ban để làm thủ tục, giúp rút ngắn thời gian đáng kể. Tuy nhiên, điều kiện tài chính và nghĩa vụ giải chấp ngân hàng vẫn giữ nguyên sự nghiêm ngặt.
5. Trục số hóa thông tin và định danh bất động sản (Điều 5, 7, 53): Doanh nghiệp bắt buộc phải có tài khoản gắn mã định danh trên hệ thống thông tin nhà ở. Chủ đầu tư phải công khai dự án trên hệ thống trước khi kinh doanh. Khi dữ liệu được liên thông, kịch bản một tài sản bán cho nhiều người hoặc khai giá thấp để trốn thuế sẽ bị khai tử hoàn toàn.
🏢 Về Chúng Tôi – Công Ty Luật TNHH Minh Tú: Luật pháp luôn vận động, việc chuẩn bị cho những thay đổi lớn từ dòng tiền, đòn bẩy cho đến thủ tục chuyển nhượng dự án cần phải thực hiện ngay từ bây giờ chứ không nên đợi đến khi luật có hiệu lực. Đội ngũ Luật sư thực chiến của Luật Minh Tú tự hào đồng hành cùng các nhà đầu tư và doanh nghiệp trong việc rà soát pháp lý dự án, cấu trúc giao dịch chuyển nhượng bài bản và an toàn nhất.
Hãy bấm LIKE, CHIA SẺ rộng rãi video này cho cộng đồng nhà đầu tư và ĐĂNG KÝ KÊNH ngay hôm nay để liên tục cập nhật các phân tích pháp lý chuyên sâu từ Võ Hồng Tú!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuhcm
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Trót Ký Giấy Tay Mua Đất Trước 1/8/2024: NGUY CƠ MẤT TRẮNG Hay VẪN CỨU ĐƯỢC?
Trót Ký Giấy Tay Mua Đất Trước 1/8/2024: Nguy Cơ Mất Trắng Hay Vẫn Cứu Được?
00:00 – 01:12 Mua bán nhà đất bằng giấy tay
01:13 – 03:10 03 điều kiện để được cấp sổ
03:11 – 04:41 Từ sau ngày 1/8/2024
Nếu như các anh chị cứ băn khoăn mãi về cái câu chuyện là mình mua ra nhà đất bằng giấy tay thì có làm được sổ hay không? Thì đây là video dành cho các anh chị. Đây là một cái video sau rất là nhiều những video mà tôi đã nói về vấn đề này rồi.
Tuy nhiên là vẫn có một số anh chị vẫn hỏi cụ thể là trường hợp của các anh chị thì có được cấp giấy chứng nhận quyền sử dụng đất hay không? Thì video này xin phép được trao đổi với các anh chị một cách cụ thể hơn về cái cách thức mà chúng ta có thể làm được giấy chứng nhận quyền sử dụng đất nếu như chúng ta đã lỡ mua bán bằng giấy biết tay.
Thế thì theo quy định của luật đất đai năm 2024 thì những cái giao dịch đất bằng giấy tay trước ngày 1 tháng 8 năm 2024 vẫn có thể được xem xét cấp giấy chứng nhận quyền sử dụng đất nếu như nó thuộc những cái điều kiện nhất định.
Vậy thì nó thuộc những cái điều kiện nào thì có thể tấm tắc với các anh chị là nó thuộc 3 cái điều kiện sau đây.
Ls Tú kính mời anh chị xem full video nhé.
📌 Gửi câu hỏi của Anh Chị tại Zalo trợ lý Luật Sư Võ Hồng Tú: 0389 657 254 (Kim Hoàng Luật Minh Tú).
#HoiDapPhapLy #Luatsuvohongtu #TuVanPhapLuat #TranhChapDatDai #ThuaKe #LyHon #KienThucPhapLuat #LuậtMinhTú
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Từ Ngày 01/07/2025: Hãy Chú Ý O3 Mốc Thời gian Quan Trọng này, Nếu KHÔNG MUỐN MẤT TRẮNG Tài Sản
Từ Ngày 01/07/2025: Hãy Chú Ý O3 Mốc Thời Gian Quan Trọng Này, Nếu Không Muốn Mất Trắng Tài Sản
00:00 – 01:29 Mở đầu
01:30 – 03:10 Thời điểm 1
03:11 – 03:54 Thời điểm 2
03:55 – 04:39 Thời điểm 3
04:40 – 05:22 Lỡ ký hợp đồng mua bán nhưng quá hạn rồi thì sao?
05:23 – 07:32 Lời khuyên từ Luật Minh Tú
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
#batdongsan #luat #luatsuvohongtu #luatsu #taichinh #dautu #phapluat #Q&ALsVohongtu #Hoidapcunglsvohongtu #hoidapphapluat
VỠ NỢ, LY HÔN, KIỆN TỤNG CHỈ VÌ CHO VAY 3 TỶ – BẪY CẤN NỢ BẰNG “ĐẤT ĐƯỜNG ĐI” GIĂNG RA NHƯ NÀO (P.1)
Xin chào mừng tất cả quý vị đã quay trở lại với kênh video của Võ Hồng Tú Và tôi là Võ Hồng Tú, tôi là giám đốc công ty Luật Minh Tú
Ngày hôm nay thì tôi đến với quý vị một câu chuyện mà tôi đã theo đuổi cũng đã 2 năm trời nay. Và sắp tới thôi Thì phiên tòa của vụ việc này sẽ được diễn ra. Tuy nhiên là mặc dù phiên tòa sơ thẩm diễn ra nhưng mà vụ việc này tôi chắc chắn rằng nó sẽ không thể kết thúc được tại phiên tòa sơ thẩm.
Và cái nội dung vụ việc đó như thế nào thì đây là một cái vụ việc mà tôi cho rằng: một cái đối tượng họ đã thực hiện một cái hành vi đó là chiếm đoạt tiền rất là tinh vi. Và nếu như chia sẻ thông qua câu chuyện này thì có thể các anh chị sẽ rút ra được bài học cho mình trong thời gian sắp tới
00:00 – 01:00 Mở đầu
01:01 – 04:07 Tóm tắt câu chuyện
04:08 – 05:00 Người thứ ba ngay tình
05:01 – 07:20 Mảnh đất đường đi khả nghi?
07:21 – 08:32 Quan điểm 1: Hợp đồng ủy quyền hợp lệ
08:33 – 09:50 Quan điểm 2: Các bên trả lại cho nhau những gì đã nhận
09:51 – 11:05 Hậu quả bị đơn phải nhận?
11:06 – 12:58 Liệu có yếu tố hình sự hay không?
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Thạc sĩ – CEO Võ Hồng Tú tại đây: 090 7374 868 (Zalo: Trợ lý Luật sư)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
Sẽ Có 65 Thủ Tục Đất Đai được Giao Xuống Cấp Xã xử Lý – Người Dân Cần Nắm Bắt Ngay !!!
Sẽ Có 65 Thủ Tục Đất Đai Được Giao Xuống Cấp Xã Xử Lý – Người Dân Cần Nắm Bắt Ngay !!!
00:00 – 00:54 Mở đầu
00:55 – 02:40 Các nhóm thủ tục
02:41 – 04:24 Năng lực xử lý hồ sơ cho dân
Tiếp tục trong một tin tức ngày hôm nay là một cái tin rất là vui cho tất cả các anh chị nào mà sắp tới đi làm giấy chứng nhận quyền sử dụng đất. Đó là theo thông tin mới nhất mà tôi vừa nắm được đó là sẽ có 65 trên 66 cái thủ tục liên quan đến vấn đề cấp giấy chứng nhận quyền sử dụng đất sắp tới đây sẽ giao về cho cấp xã tiến hành thực hiện.
Và như vậy thì rõ ràng là người dân của chúng ta sẽ không phải mất rất nhiều thời gian để có thể lên cấp huyện mà thực hiện thủ tục này nữa. Vậy thì hãy cùng nhau tìm hiểu là 65 thủ tục này nó là 65 thủ tục gì.
Và nếu như các anh chị sắp tới đi làm những thủ tục liên quan đến cấp sổ đỏ thì các anh chị hãy đừng rời mắt khỏi video này bởi vì đây là cái video rất là cần cho các anh chị đó.
📌 Gửi câu hỏi của Anh Chị tại Zalo trợ lý Luật Sư Võ Hồng Tú: 0389 657 254 (Kim Hoàng Luật Minh Tú).
#HoiDapPhapLy #Luatsuvohongtu #TuVanPhapLuat #TranhChapDatDai #ThuaKe #LyHon #KienThucPhapLuat #LuậtMinhTú
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Mua Nhà Đất thông qua Vi Bằng có Hợp Pháp hay Không – Liệu Có Được Cấp Sổ Đỏ?
Mua Nhà Đất Thông Qua Vi Bằng Có Hợp Pháp Hay Không – Liệu Có Được Cấp Sổ Đỏ?
00:00 – 00:59 Mua nhà qua vi bằng
01:00 – 02:40 Cấm mua nhà vi bằng
02:41 – 04:28 Hướng xử lý khi mua nhà vi bằng
📌 VI BẰNG NHÀ ĐẤT – CÓ ĐƯỢC CẤP SỔ ĐỎ KHÔNG?
Theo Khoản 3 Điều 2 Nghị định 08/2020/NĐ-CP, vi bằng là văn bản ghi nhận sự kiện, hành vi có thật do thừa phát lại chứng kiến và lập theo yêu cầu. Tuy nhiên, vi bằng KHÔNG CÓ GIÁ TRỊ thay thế hợp đồng công chứng trong các giao dịch nhà đất!
❌ Không được lập vi bằng cho việc chuyển quyền sử dụng đất, mua bán tài sản không có giấy tờ, hoặc giao dịch trái pháp luật.
✔️ Vi bằng chỉ có giá trị làm chứng cứ nếu xảy ra tranh chấp – không có giá trị pháp lý để chuyển nhượng đất!
⚠️ Lưu ý: Mua nhà đất bằng vi bằng = KHÔNG được cấp sổ đỏ!
Muốn được cấp Giấy chứng nhận, cần có hợp đồng công chứng/chứng thực hợp pháp theo quy định của Luật Đất đai.
👉 Xem ngay video để hiểu rõ vi bằng là gì và khi nào nên sử dụng!
#LuậtSưVõHồngTú #ViBằngNhàĐất #LuậtĐấtĐai2024 #TưVấnPhápLý #MuaBánNhàĐất #ThừaPhátLại #SổĐỏ
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Q&A #11 | Mua đất phân lô bán nền ở Bình Dương, nên tự tách sổ hay để chủ đất gom sổ lên thổ cư?
Q&A #11 | Mua đất phân lô bán nền ở Bình Dương, nên tự tách sổ hay để chủ đất gom sổ lên thổ cư?
00:00 – 00:30 Mở đầu
00:31 – 01:29: Câu số 1
01:30 – 02:18 Câu số 2
02:19 – 03:27 Câu số 3
03:28 – 04:30 Câu số 4
04:31 – 06:52 Câu số 5
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM
VIỆT KIỀU Muốn Nhận Thừa kế Tại Việt Nam cần Chuẩn bị 09 Loại Giấy tờ sau
VIỆT KIỀU Muốn Nhận Thừa Kế Tại Việt Nam Cần Chuẩn Bị 09 Loại Giấy Tờ Sau
00:00 – 00:47 Nhóm giấy tờ liên quan đến người để lại di sản
00:48 – 02:15 Nhóm giấy tờ liên quan đến người nhận di sản
02:16 – 04:15 Nhóm giấy tờ liên quan đến người nhận di sản nhưng đã mất
04:16 – 05:02 Nhóm giấy tờ liên quan đến nhà, đất
05:05 – 05:49 Di chúc
05:50 – 06:10 Văn bản từ chối nhận di sản
06:11 – 07:02 Văn bản khai nhận di sản
07:03 – 07:47 Văn bản ủy quyền
07:48 – 09:31 Dịch vụ Luật Minh Tú
Xin chào các anh chị đã quay trở lại với kênh video của Tú Và tôi giới thiệu tôi là Võ Hồng Tú, giám đốc công ty Luật Minh Tú Tôi chuyên tư vấn về luật đất đai năm 2024
Quay trở lại cái câu chuyện là gần đây thì có một người khách hàng Người ta có hỏi tôi đó là Làm như thế nào để có thể nhận thừa kế tại Việt Nam một cách hợp pháp. Và những loại giấy tờ nào là những loại giấy tờ cần phải chuẩn bị
Thì đây là cái video nói về 9 loại giấy tờ Mà nếu như chúng ta là người gốc Việt Chúng ta cần phải chuẩn bị để có thể nhận di sản Của người để lại thừa kế ở tại Việt Nam
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Bỏ Giấy Phép Xây Dựng Từ Ngày 1/7: Lợi Cả Đôi Đường – Bỏ suy nghĩ Cứ Xây đi rồi “Chạy”
Bỏ Giấy Phép Xây Dựng Từ Ngày 1/7: Lợi Cả Đôi Đường – Bỏ Suy Nghĩ Cứ Xây Đi Rồi “Chạy”
00:00 – 01:35 Mở đầu
01:37 – 04:58 Giấy phép xây dựng là gì?
04:59 – 08:42 Lợi cả đôi đường
Xin chào mừng tất cả quý vị đã quay trở lại với kênh video của Luật sư Bỏ Hồng Tú. Và ngày hôm nay thì chúng ta sẽ nói đến một cái chủ đề mà tôi tin là rất nhiều bạn đang xôn xao trong thời gian gần đây. Đó là cái câu chuyện bỏ giấy phép xây dựng.
Nhắc lại nha, bỏ giấy phép xây dựng. Giấy phép xây dựng có thể nói là một bảnh giấy rất quyền lực. Nó làm cho chúng ta mất ăn, mất ngủ. Nó làm cho chúng ta không hoàn công được nhà cửa cũng là vì nó. Tại sao như thế? Là bởi vì ở Việt Nam nó tồn tại một cái thực trạng như thế này. Vì nhu cầu thôi ha.
Mà trong quá trình mà chúng ta đi xây nhà thì chúng ta mong muốn là sử dụng diện tích nhiều hơn. Xây nhà được cao hơn. Trong khi đó thì nhà nước chỉ cho phép chúng ta phải xây trong đúng quy hoạch, đúng mật độ xây dựng. Rồi đúng chiều cao, đúng số tầng. Mà chúng ta thì lại muốn sử dụng nhiều hơn. Cho nên nó có một cái thực trạng như vầy ha.
Rất nhiều luôn. Và đây là thực tế. Có nghĩa là nhiều người thì đi xin giấy phép xây dựng. Sau đó thì vẫn xây đúng theo giấy phép. Rồi sau đó thì hoàn công. Và sau khi hoàn công xong thì lại tự ý sửa theo cái ý muốn của mình.
Điều này nó còn diễn ra thậm chí là ở rất nhiều nơi. Thậm chí là ở thành phố Hồ Chí Minh. Theo như tôi quan sát thì 10 căn nhà thì hơn 60% trong số đó là đã có phần xây dựng sai phép.
Vậy thì cái việc bỏ giấy phép xây dựng nó có điểm tốt nào? Nó có lợi gì cho người dân của chúng ta? Thì chúng ta hãy cùng theo dõi hết video này với anh chị ha.
📌 Đặt lịch hẹn tư vấn 1:1 với trợ lý Ls Võ Hồng Tú tại đây: 0389 657 254 (Zalo: Kim Hoàng Luật Minh Tú)
📌 Đừng quên bấm ĐĂNG KÝ kênh để nhận thông báo mỗi khi có video mới được lên sóng.
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Ưu điểm và Thách thức khi UBND Xã – Phường Có Thẩm quyền Cấp Sổ Đỏ Lần Đầu cho Người Dân?
Ưu Điểm Và Thách Thức Khi UBND Xã – Phường Có Thẩm Quyền Cấp Sổ Đỏ Lần Đầu Cho Người Dân?
Xin chào mừng tất cả quý vị đã quay trở lại với kênh video của luật sư Võ Hồng Tú Và đây là một clip để nói về một tin rất là mới, có lẽ các anh chị cũng vừa mới theo dõi trong thời gian vừa qua đó là Bộ Nông nghiệp và Môi trường có đưa ra một đề xuất, có nên giao thẩm quyền cấp sổ đỏ lần đầu cho Ủy ban Nhân cấp xã hay là không
Để giải thích một cách ngắn gọn thì Ủy ban Nhân cấp xã nó sẽ bao gồm là xã, phường và thị trấn các anh chị nha. Nghĩa là nếu như các anh chị là phường thì cũng gọi là cấp xã, các anh chị ở thị trấn cũng được xem như là cấp xã
Như vậy thì điều gì sẽ xảy ra nếu như chúng ta giao cái vấn đề là cấp sổ đỏ lần đầu về cho Ủy ban Nhân cấp xã.
Và đây cũng là một cái đề nghị đã từng được sở Tài Nguyên và Môi trường thành phố Hồ Chí Minh đề xuất.
👉 Xem ngay video để hiểu rõ vi bằng là gì và khi nào nên sử dụng!
#LuậtSưVõHồngTú #ViBằngNhàĐất #LuậtĐấtĐai2024 #TưVấnPhápLý #MuaBánNhàĐất #ThừaPhátLại #SổĐỏ
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Đánh Thuế BĐS Bỏ hoang: Hạn chế Đầu cơ, Tăng Khả năng Tiếp cận Nhà ở cho Người Có Nhu cầu ở Thực
Đánh Thuế BĐS Bỏ Hoang: Hạn Chế Đầu Cơ, Tăng Khả Năng Tiếp Cận Nhà Ở Cho Người Có Nhu Cầu Ở Thực
00:00 – 01:18 Mở đầu
01:19 – 03:07 BĐS bỏ hoang?
03:08 – 05:28 BĐS bỏ hoang trên thế giới
05:29 – 07:47 Mục tiêu đánh thuế
Xin chào mừng tất cả quý vị và các bạn đã quay trở lại với kênh video của luật sư Võ Hồng Tú. Và ngày hôm nay thì Tú đem lại cho tất cả các anh chị một trong những cái tin rất là mới trong lĩnh vực BẤT ĐỘNG SẢN. Đ là cái câu chuyện Tú đã từng nói trước đây về cái câu chuyện đó là đánh thuế BĐS thứ 2, mà cụ thể đó là đánh thế đối với bđs bị bỏ hoang. Và đánh thế cái thứ 2 nữa là đánh THUẾ cái phần trên lệch giữa giá nhà nước và cái giá chuyển nhượng theo giá thị trường.
Vậy thì ngày hôm nay với video này thì chúng ta sẽ cùng nhau đánh giá xem thử đó là cái mục tiêu của nhà nước khi mà có cái thông tin đánh thế BĐS bỏ hoang là nhầm mục tiêu gì và đối với cái mục tiêu đó thì liệu là nó có tính khả thi trong thời gian tới hay là không.
📌 Gửi câu hỏi của Anh Chị tại Zalo trợ lý Luật Sư Võ Hồng Tú: 0389 657 254 (Kim Hoàng Luật Minh Tú).
#HoiDapPhapLy #Luatsuvohongtu #TuVanPhapLuat #TranhChapDatDai #ThuaKe #LyHon #KienThucPhapLuat #LuậtMinhTú #DANHTHUBDSTHU2
———————————————————
© Bản quyền thuộc về Luật Minh Tú
© Do not Reup.
———————————————————
📌 Theo dõi và Liên hệ với Ls Võ Hồng Tú tại đây
▪️Tổng đài tư vấn: 1900 0031
▪️Zalo tư vấn 24/7: https://zalo.me/congtyluatminhtu
▪️Mail : info@luatminhtu.vn
▪️Website: https://luatminhtu.vn/
▪️Youtube: / @luatsuvohongtu
▪️Facebook: www.facebook.com/luatminhtu
▪️Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P.4, Q.3, TP. HCM
Bán nhà qua ngân hàng: Sang tên trước, nhận tiền sau – Có phải là CẠM BẪY?
Bán một căn nhà trị giá hàng chục tỷ đồng, hợp đồng đặt cọc đã ký, tiền cọc đã nhận. Thế nhưng đến ngày hẹn công chứng, người mua bất ngờ lật kèo vào phút chót với lý do: “Đang chờ ngân hàng giải ngân, bên bán phải sang tên sổ đỏ trước rồi mới nhận tiền sau”!
Bạn sẽ đồng ý dấn thân vào rủi ro hay kiên quyết từ chối? Trong video ngày hôm nay trên kênh Võ Hồng Tú, Tổng giám đốc Công ty Luật TNHH Minh Tú sẽ bóc tách một câu chuyện thực tế từ một thân chủ của Luật Minh Tú. Đây là tình huống cực kỳ phổ biến trong bối cảnh thị trường bất động sản hiện nay, khi người mua hầu hết đều sử dụng đòn bẩy tài chính và biến một giao dịch 2 bên thông thường thành một giao dịch 3 bên đầy cạm bẫy. Nhiều người bán vì quá thiện chí, chủ quan chấp nhận “sang tên trước, nhận tiền sau” để rồi rơi vào tình cảnh tiến thoái lưỡng nan: Tên sổ đỏ đã đổi sang người khác, nhà đã bị cắm vào ngân hàng nhưng tiền mặt vẫn chưa thấy đâu!
Hãy xem hết video để trang bị cho mình Thỏa thuận 3 bên – “chiếc phao cứu sinh” pháp lý duy nhất giúp triệt hạ điểm yếu này và bảo vệ khối tài sản của bạn an toàn tuyệt đối!
⏳ Khung Thời Gian Nội Dung :
00:00 – Điểm yếu chí mạng của người bán trong giao dịch bất động sản 3 bên.
01:15 – Toàn cảnh thương vụ bán nhà phố trung tâm bị “bẻ lái” phút chót. 03:00 – Tuyệt chiêu lập vi bằng tại phòng công chứng để bảo lưu quyền phạt cọc.
04:20 – Phân biệt bản chất pháp lý: Giá trị của Vi bằng và Hợp đồng công chứng.
05:50 – 5 Nhóm rủi ro chí mạng khi người bán đồng ý sang tên sổ đỏ trước.
08:15 – Quy trình 6 bước chuẩn chỉnh khi bán nhà cho khách vay vốn ngân hàng.
10:30 – “Mổ xẻ” các điều khoản bắt buộc phải có trong Thỏa thuận 3 bên.
12:15 – 5 Bài học xương máu để tiền về tài khoản an toàn trước khi giao sổ đỏ.
⚠️ 5 Rủi Ro Khủng Khiếp Người Bán Phải Đối Mặt:
Hồ sơ biến động bị từ chối: Hồ sơ đăng bộ sang tên có thể bị văn phòng đăng ký đất đai trả về do sai lệch thông tin hoặc hiện trạng nhà đất thay đổi, khiến dòng tiền giải ngân bị đóng băng.
Tranh chấp phát sinh khi đăng bộ: Nếu tài sản thuộc đồng sở hữu của nhiều người trong gia đình, chỉ cần một người thay đổi ý kiến trong quá trình sang tên, giao dịch sẽ đổ vỡ.
Sai lệch hiện trạng thực tế: Ngân hàng có thể định giá lại tài sản hoặc yêu cầu cập nhật biến động trước khi giải ngân nếu hiện trạng thực tế khác trên sổ.
Bên mua quỵt nghĩa vụ tài chính: Người mua không hoàn thành các nghĩa vụ thanh toán ngoài khoản vay ngân hàng.
Ngân hàng từ chối giải ngân phút chót: Dù đã có văn bản chấp thuận cấp tín dụng, ngân hàng vẫn có quyền hủy bỏ nếu người vay phát sinh nợ xấu hoặc không đáp ứng đủ điều kiện giải ngân nội bộ. Lúc này nhà đã sang tên nhưng tiền thì mất trắng.
💡 Quy Trình 6 Bước Giao Dịch 3 Bên An Toàn Tuyệt Đối:
Bước 1: Các bên tiến hành ký kết hợp đồng đặt cọc chặt chẽ.
Bước 2: Bên mua chủ động làm việc với ngân hàng để thẩm định tài sản và xét duyệt khoản vay.
Bước 3: Ngân hàng ban hành văn bản chấp thuận cấp tín dụng; ba bên (Bên bán, Bên mua, Ngân hàng) cùng ký kết Thỏa thuận 3 bên.
Bước 4: Tiến hành ký hợp đồng chuyển nhượng chính thức tại tổ chức hành nghề công chứng.
Bước 5: Thực hiện thủ tục đăng bộ, sang tên tại Chi nhánh Văn phòng đăng ký đất đai.
Bước 6: Ngân hàng tiến hành giải ngân dòng tiền vào tài khoản phong tỏa hoặc tài khoản của bên bán theo đúng cam kết.
🏢 Về Chúng Chúng Tôi : Đội ngũ Luật sư và Chuyên viên pháp lý đất đai thực chiến tại Luật Minh Tú luôn sẵn sàng đồng hành cùng quý khách hàng từ khâu rà soát hợp đồng cọc, kiểm soát văn bản tín dụng, thiết kế điều khoản thỏa thuận 3 bên cho đến khi thủ tục công chứng hoàn tất an toàn.
Nếu anh chị đang chuẩn bị giao dịch một bất động sản giá trị lớn và cần một đơn vị luật sư uy tín bảo vệ quyền lợi cho bên bán, đừng ngần ngại liên hệ ngay với chúng tôi!
Bấm LIKE, CHIA SẺ rộng rãi video này và ĐĂNG KÝ KÊNH ngay hôm nay để liên tục cập nhật các kiến thức quản trị rủi ro tài sản thực chiến!
________________________________________
🏢 Công ty Luật TNHH Minh Tú
👤 Võ Hồng Tú – Tổng giám đốc
🌐 Website: www.luatminhtu.vn
📞 Hotline: 1900 0031 – 0907 374 868
▪️Facebook: www.facebook.com/vohongtuluatsu
📌Địa chỉ liên hệ: 4/9 Đường số 3, Cư Xá Đô Thành, P. Bàn Cờ, TP. HCM


